汽油消费已经开始下降,中石油与中石化为何要大力扩建加油站?
杭州城西一座中石化站点连夜拆掉了原来的两台老式加油机,腾出来的空位换成了四把六百千瓦的液冷超充枪。附近出租车师傅聊起来都在摇头:加油的人肉眼可见地少了,可这家站不但没关,装修反倒越整越阔气。
这个场景不是孤例,珠三角、长三角、成渝几个高速枢纽,秋天以来都在上演同一出戏——油卖得越少,站盖得越凶。把财报翻开看,这股反差扎眼得很。
中石化半年报里,国内汽油销量跌了近百分之八,柴油更是一头栽下去超过一成;芬兰能源与清洁空气研究中心九月初发布的报告测算,光是今年上半年电动车和电动卡车就替下了三千六百万吨石油消费,第二季度中国整体油品需求同比滑落百分之九。
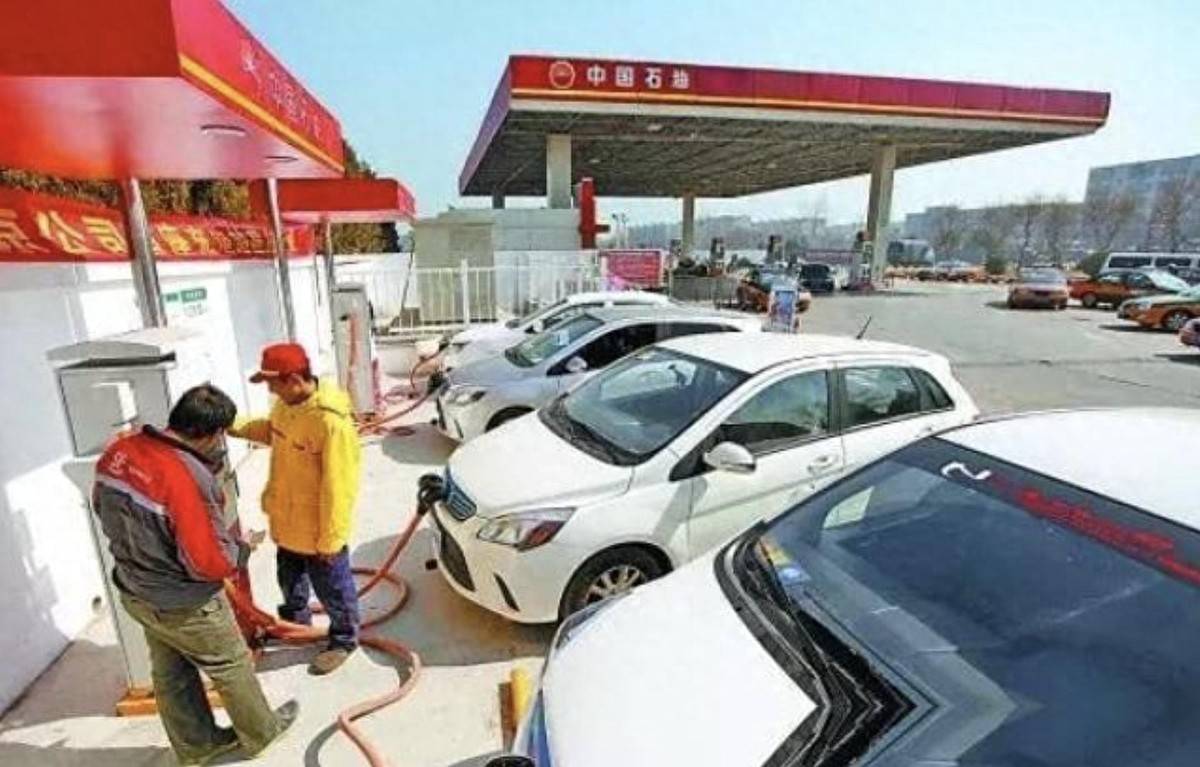
可就在同一张账本上,中石油上半年净增了近六百座综合能源站,充电枪一口气装了一万八千多把,站内充电量翻了一倍半。标题里这个问题——汽油消费已经开始下降,中石油与中石化为何还要大举扩建加油站——答案显然不藏在加油机里。
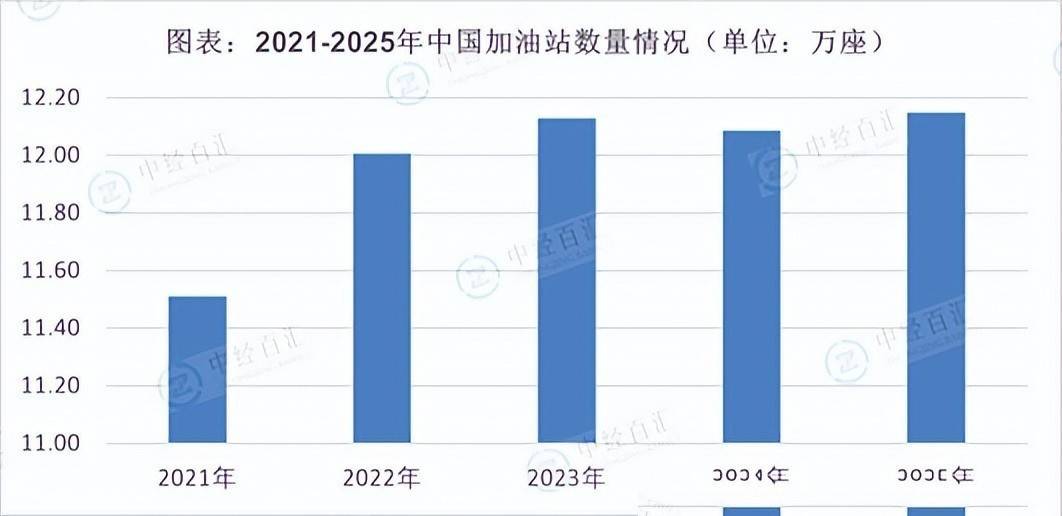
要把这盘棋看懂,得把时钟往前拨。中国的加油站密度冲到今天这个水平,离不开过去二十年汽车保有量从几千万一路爬到如今三亿多辆的那段红利。
那会儿只要路口选得对,油枪一插钞票就来,两桶油真正抢的是沿着车流铺开的物理网络,油品只是最直接的变现手段。进入2026年,这个底层逻辑整个被改写。
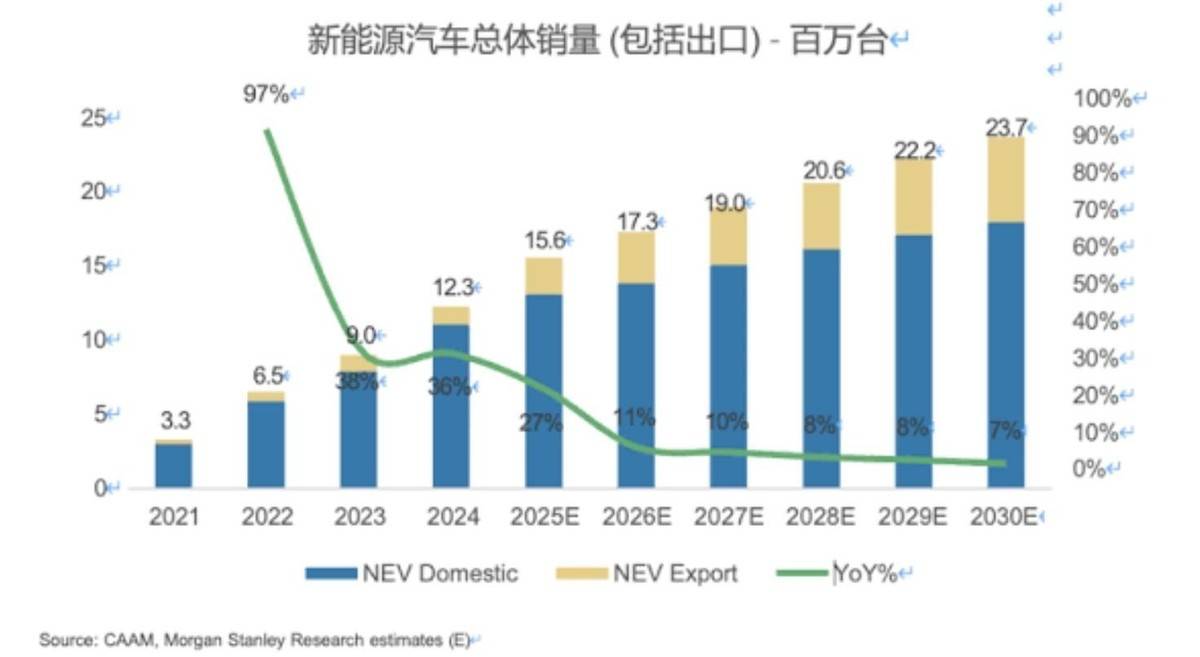
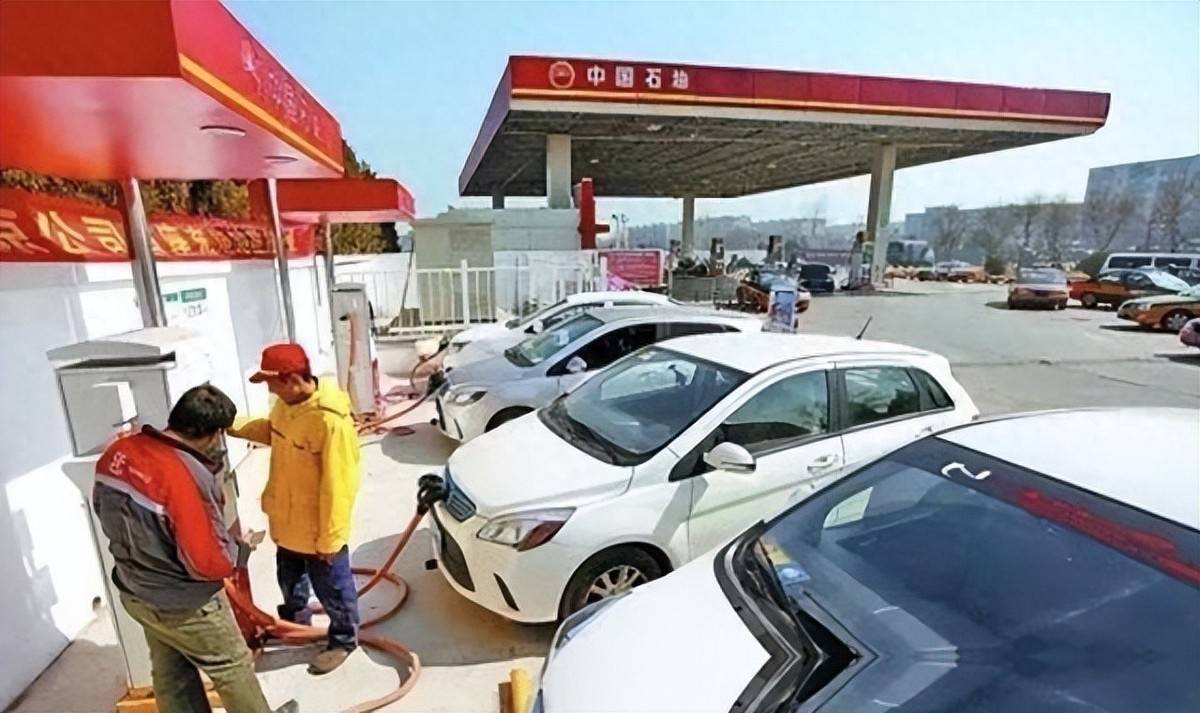
乘联会公布的九月数据,新能源乘用车零售渗透率站上了百分之五十八的台阶,连续三个月压着燃油车跑。更要命的是插混和增程这一波的扩张,这类车虽然名义上还烧汽油,实际年均加油量却很少。
保有量在涨,加油频次却在塌陷,这把剪刀差直接把加油站的现金流预期压掉了一大截。柴油端的失血比汽油更凶猛。
工信部和中汽协九月底公布的三季度数据,新能源重卡单季渗透率一举突破百分之二十二,比去年同期翻了近两倍,干线物流的换电通道从京沪延伸到了成渝。LNG重卡在柴油价高位的时候又抢走了一块份额。
公路货运这个柴油的最大基本盘,正在同时被电和气两头夹击。压力摆到桌面上,两桶油其实只有三条路可选:守着老油站等着慢慢萎缩、断腕关闭低效网点、或者把站的功能彻底改写。
前两条路都意味着资产贬值和地盘丢失,第三条路虽然烧钱,但能把过去几十年攒下的地段红利接着用下去。中石油和中石化不约而同选了第三条。
这里要澄清一个认知误区:外界看到的所谓"扩建加油站",字面上是在加油站,实质上是在把加油站拆骨重装。

新建的招牌上"综合能源站""油气氢电服一体化"这几个字越来越醒目,一座改造完的站里,九十二号汽油的加油机还在,但旁边多出了超充桩、换电位、LNG加注枪,有些试点站甚至塞进了加氢机。能源品类从一种变成了四五种,入口没变,货架却彻底换血。
真正值钱的东西,这个时候才浮出水面。中国现有加油站的位置,是过去几十年围着车流一点点堆出来的——城市主干道的拐角、高速出入口、国道服务区、物流园门脸,哪里车多,站就扎根在哪里。
油枪可能贬值,这些地块的区位价值并没有贬值。换成任何一家新进场的充电运营商,想从头拿到这种级别的点位,光审批流程就得耗上一两年,这还没算电力扩容和消防手续。
国家能源局十月初披露的那组数据给了这个判断一个旁证。按照规划,到2030年前国内油气管网还要再加两万公里,总长度要冲到二十二万公里。
管网往下延伸的终点,恰恰就是分布在各个交通节点上的这些站。管道、油库、站点三位一体,这张实物网络的替代成本高到让任何新玩家都倒吸一口凉气,这才是两桶油手里最硬的那张底牌。
还有一层变化藏在停车时间里。燃油车加满一箱油前后不过五分钟,电动车就算用上今年八月强制CCC认证以后放量铺开的六百千瓦超充,一次补能也得十五到二十分钟,碰上节假日服务区排队,站上一小时都算快的。
车主停下来的时间长了,咖啡、便当、淋浴、简易保养、汽车用品这些场景就全被激活了。易捷和昆仑好客今年前三季度的非油业务利润增速,已经把成品油销售这条主线甩开了一大截。
把视角再抬高一层,这件事还踩在一个更大的能源地缘节拍上。十月初OPEC+再次调整增产节奏,国际油价在布伦特每桶七十二美元上下来回拉锯,国内炼油毛利被挤到相当薄的水平。
中东局势反复、远洋航运保险上升、以及美俄围绕能源价格的博弈,都在给传统石油零售的收益率继续加压。两桶油往下游补能场景走,等于把一部分现金流从上游油价的剧烈波动里抽身出来,这是财务安全性上的硬需求。
从资本市场的信号看,问题清单上充电量、LNG零售量、站内客单价的权重已经压过了成品油销量。
这个变化不是偶然的,它意味着估值体系正在被改写——两桶油的故事从"炼油厂加油罐车"的旧模板,滑向"沿路卡位的能源零售运营商"这个新模板。只不过市场对转型的耐心是有限的,一旦改造投入的回报周期拉得太长,股价是不会给面子的。
当然这盘棋也不是没风险。一座中型站加装八到十二把超充再配上储能,投资轻松上千万。
电价波动、充电服务费价格战、新能源补贴退坡,任何一项动一动都会拉长回本周期。更麻烦的是县域和偏远国道上那些车流量本就不旺的站,硬要上综合能源配置反而可能变成包袱。
扩张的同时怎么筛,怎么关,怎么退,是这轮转型里真正见功力的地方。把这些线索串起来,再回头审视汽油消费已经开始下降,中石油与中石化为何还要大举扩建加油站这个问题,答案就相当清晰了。
两桶油真正在扩的,不是加油的能力,是卡在中国交通命脉上的那张流量网。油品只是现阶段最大的那个品类,充电、加气、加氢、便利店、汽车服务一个个新业务正排着队往里塞。
站在2026年10月这个节点往前看,再过三五年国内相当一部分站挂出来的大概不会再是单一油价牌,而是电、油、气、氢、服务一起亮出来的综合价目表。
到那时候再回头看今年秋天这波逆势扩张,大概率不会觉得反常,而会觉得这是传统石油央企在新能源浪潮里的一次心跳不乱的侧身。
汽油消费已经开始下降,中石油与中石化为何还要大举扩建加油站——他们赌的从来不是油还能卖多久,而是未来十年中国汽车的车轮,仍然要从他们脚下这几万块地皮上碾过去。