美联储风向突变!加息不再是必选项,AI左右政策走向?
沃什在世界银行年会上的发言信息量巨大,虽然他还是拒绝对加息路径给出明确指引,但市场已经听懂了,在他演讲之后,美元指数持续走弱——资产在定价“不加息”。短期10月份应该不会加息;长期,美联储也大概率不会进入持续加息周期。
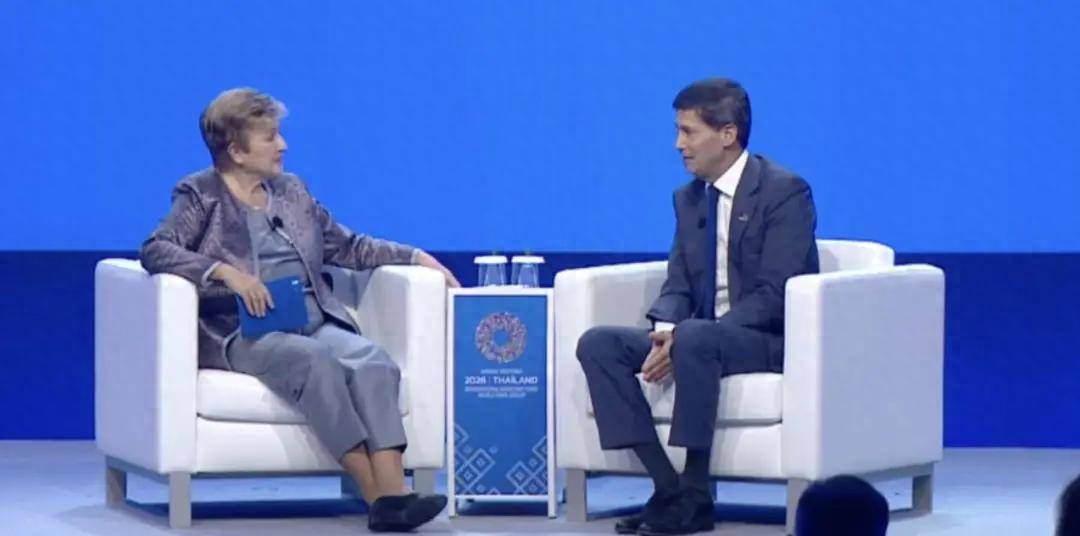
我们看看市场是如何做“阅读理解”的。
首先,沃什明确表达:不会做前瞻指引,也不会预判会议。但大家要考虑一下美国近期的通胀数据,CPI和PPI全线超预期,同比数据、环比数据,没有一项好转。市场都在帮美联储定价加息,沃什却不再强调通胀的严峻,这其实就是鸽派的声音。加息是控通胀的手段不是目的,而且加息是一把双刃剑。当这把剑真的举起来之后,美联储会非常小心,要反复的权衡。那么它在权衡什么呢?
沃什在这个会提及:他在小心地处理AI给经济带来的复杂局面。
这场对谈中,沃什讲得最多的就是AI。大家一定要注意他的关键结论:AI对于经济的影响——先需求侧,后供给侧。
这句话的意思是:AI的发展首先带来了投资的热潮,从而推升了价格的上涨,带来了通胀;但是短期看不到生产效率的明显提升。这就是当下推升美国通胀的原因之一。但是在未来,中长期去看,AI一定会带来积极的供给侧影响:生产效率会提升,生产的成本会下降,通胀会自然回落。
最为关键的是:从需求侧到供给侧之间是有时间差的,关注这个“时间差”非常重要。
大家可以想一下,这对于货币政策意味着什么?
意味着:既不能因为相信AI长期可以降通胀,就过度地放松货币政策,过早降息;也不能因为短期通胀抬升,就完全否定AI在长期对生产率提升带来的积极影响,过度加息压制了AI的发展。
所以,当下美联储的加息,就是在应对“需求侧先受冲击”的阶段;而加息的同时还必须要看着远处,想着有一天AI会把通胀压下去,要掌握加息的力度。——这是市场听到的深层鸽派声音。它再次强化了美联储就是点状加息,寻找短期的平衡,目前并不想进入持续加息周期。
那么听到这里,最关键的问题就出现了:AI对经济的影响什么时候能从需求侧转向供给侧?半年、1年还是2年?这个时间表如果能有,市场基本上就能预判美联储的政策路径了。
沃什是这么说的:
“今年剩余的10月和12月FOMC会议,将是形成明确结论的关键时刻。到那时,我们对生产、就业和通胀形势的理解将清晰和确定得多。”所以接下来的议息会,大家的关注焦点就不能只停留在加不加息,更要关注美联储对AI的判断。
这里还有个事情也非常重要:
美联储五大工作之一的“生产率与就业特别工作组”,将会在11月16日举行首场听证会。该工作组就是去研究:技术(包括AI)对美国生产能力和劳动力的经济影响。它的研究成果将会影响美联储的判断。听证会正好开在两场议息会中间,也提升了美联储年底之前搞清楚AI影响的可能性。
如果AI在不久的将来就把通胀压下去了,连续加息就真的没有必要了。这个转变的时间点,也是全球资本市场走向宽松预期的关键节点。