黄金大反攻要来了?施罗德看好年底行情,金价这次还能冲多高?
黄金市场又有新动静了!
前段时间,金价还在每盎司4000美元上方受到追捧,转眼就被能源价格上涨和美元走强压得喘不过气。
不少人开始担心,黄金这轮上涨是不是要结束了?
没想到,施罗德却给出了不同判断,认为黄金的长期上涨理由还在,年底前甚至可能迎来一轮猛烈反弹。
究竟是什么让这家投资机构如此看好黄金?这次金价还能冲多高?
施罗德看好年底反弹,黄金的机会藏在哪里?
施罗德旗下ISF全球黄金基金的商品分析师认为,今年能源价格上涨压住了黄金的表现,但并没有改变支撑黄金的长期因素。
地缘政治不确定性、政府债务增加,以及各国希望分散外汇储备风险,仍然是黄金需求的重要来源。
换句话说,金价眼下遇到的是逆风,不代表它赖以走强的基础已经消失。
能源价格为什么会影响黄金?
表面看,石油和天然气与黄金是两回事,实际上两者之间有一条很现实的传导链。
油价上涨,能源进口国首先要付出更多美元购买石油和天然气。
印度、土耳其等能源进口需求较大的国家,外汇支出随之增加,手里的资金需要优先保障能源进口和国际支付,增加黄金储备的空间就可能受到挤压。
能源价格还会抬高运输、生产和生活成本,普通家庭可支配收入减少,金条、金币和黄金首饰的购买需求也容易降温。
更关键的是,能源价格上涨会把通胀问题重新推到市场面前。
只要投资者担心油价继续推高物价,就会预期美联储可能维持较紧的货币政策。
利率较高时,美元存款和债券能够提供利息,黄金却不会产生利息,持有黄金的机会成本自然上升。
资金一旦转向美元资产,金价就容易受到压制。
这也解释了黄金市场一个看似矛盾的现象:地缘局势紧张,避险需求可能增加;但如果紧张局势同时推高能源价格,通胀和利率压力又可能反过来压低金价。
黄金不是只要国际局势紧张就必然上涨,市场还要计算能源、美元和利率之间的账。
施罗德认为,接下来一个可能改变局面的因素,是中东局势缓和。
如果市场对伊朗战争进一步升级的担忧减轻,能源价格有机会回落,通胀压力也可能随之缓和,美联储重新评估偏紧政策的空间就会增加。
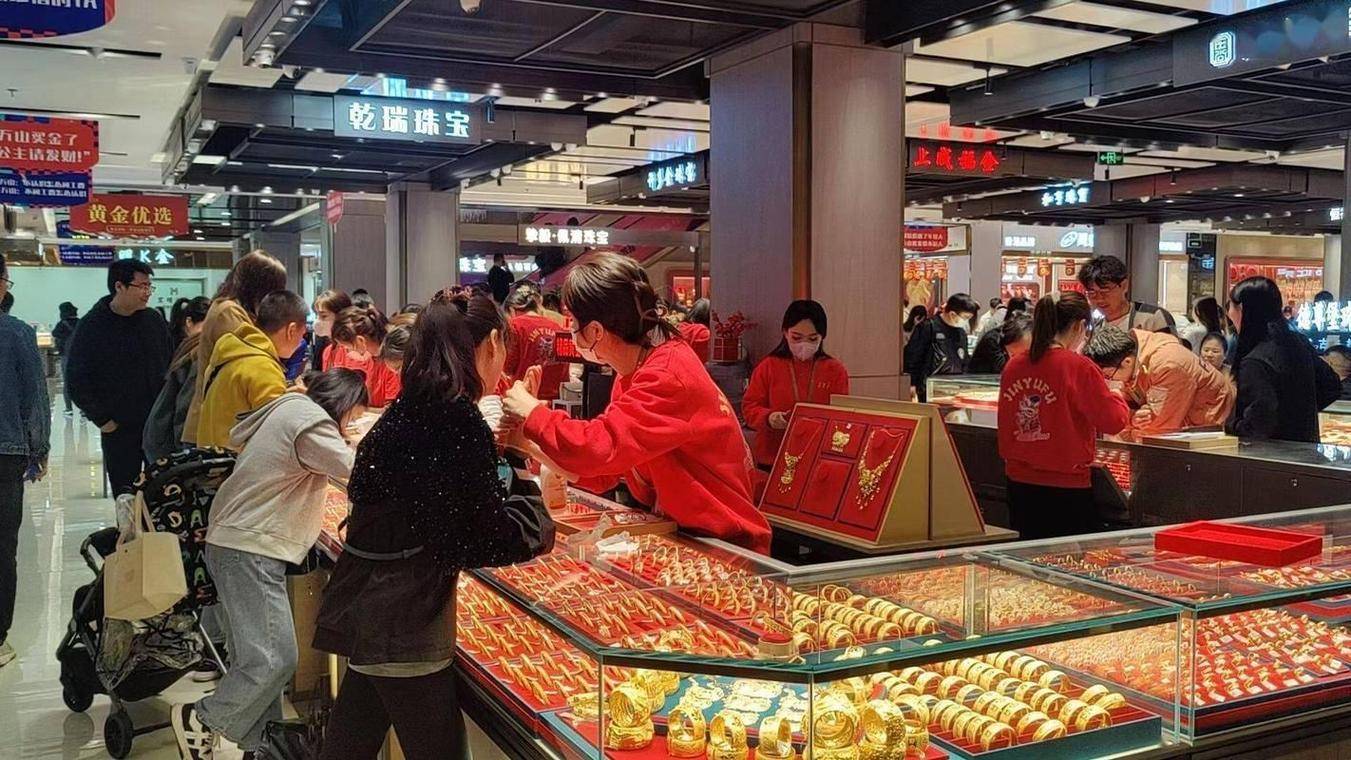
对黄金来说,这相当于少了一块压在头顶的石头。
另一个值得留意的因素,是市场仓位已经变得偏空。
施罗德分析师特别提到CTA等趋势交易资金。
部分投资者此前押注黄金下跌,如果利率预期发生变化,金价开始反弹,这些空头仓位就可能被迫买入平仓。
原本的卖盘因此转为买盘,集中回补又可能放大上涨幅度。
这就是所谓的空头回补,也是施罗德认为年底前可能出现快速反弹的原因之一。
不过,反弹的条件并不是自动兑现的。
能源价格能不能回落、中东局势如何发展、美联储如何判断通胀,都会影响市场方向。
施罗德给出的是一种可能的行情路径,不是对金价的保证。
比短期反弹更重要的,是黄金背后的长期逻辑。
各国央行推动储备多元化、降低对单一货币的依赖,是黄金获得需求支撑的一个原因。
与此同时,政府债务不断增加,也让市场更加关注货币购买力和财政可持续性。
美国2025年7月将联邦债务上限提高了5万亿美元,新的法定上限约为41.1万亿美元。
到了2026年,债务上限问题仍可能成为政治争议的触发点。
债务上限争论并不等于美国马上会违约,但它会让市场重新审视财政风险。
对一部分投资者来说,黄金的吸引力就在于它不是任何一个国家政府发行的债务凭证。
2026年美国中期选举后,民主党取得国会两院多数席位,施罗德分析师也把政治格局变化列为美国经济前景中的不确定因素之一,并担心政策博弈可能影响人工智能经济和数据中心建设。
这是对未来风险的判断,并不意味着相关产业已经停下脚步,但它提醒市场:
财政和政策变化,也可能成为影响投资情绪的变量。
我认为,施罗德这次观点最值得看的,不是“年底必涨”几个字,而是它把短期行情和长期价值分开来看。
能源、利率和资金仓位决定黄金眼前怎么走;财政压力、储备多元化和地缘风险,则解释了为什么黄金长期以来一直有人买。
两层因素叠加,才构成黄金市场的复杂走势。
黄金不是最强的金属,却有一项本事很难替代
如果只比硬度、导电性和导热性,黄金并不是金属里的全能冠军。
银的导电能力更强,铜的导电和导热表现也很出色;论承重和抗变形,钢铁更适合做结构材料。
黄金真正占优势的地方,并不是每项指标都排第一,而是它把稳定、延展和导电等特点组合在了一起。
先说黄金最出名的特性:不容易氧化。
铁放在潮湿空气里容易生锈,铜会逐渐形成氧化层,银也可能因为硫化而变暗。
黄金在普通空气和水中则相当稳定,不容易发生氧化腐蚀。
它并非在任何条件下都绝对不反应,王水等特殊化学体系仍然能够溶解黄金,但在日常环境里,它确实比许多常见金属更耐久。
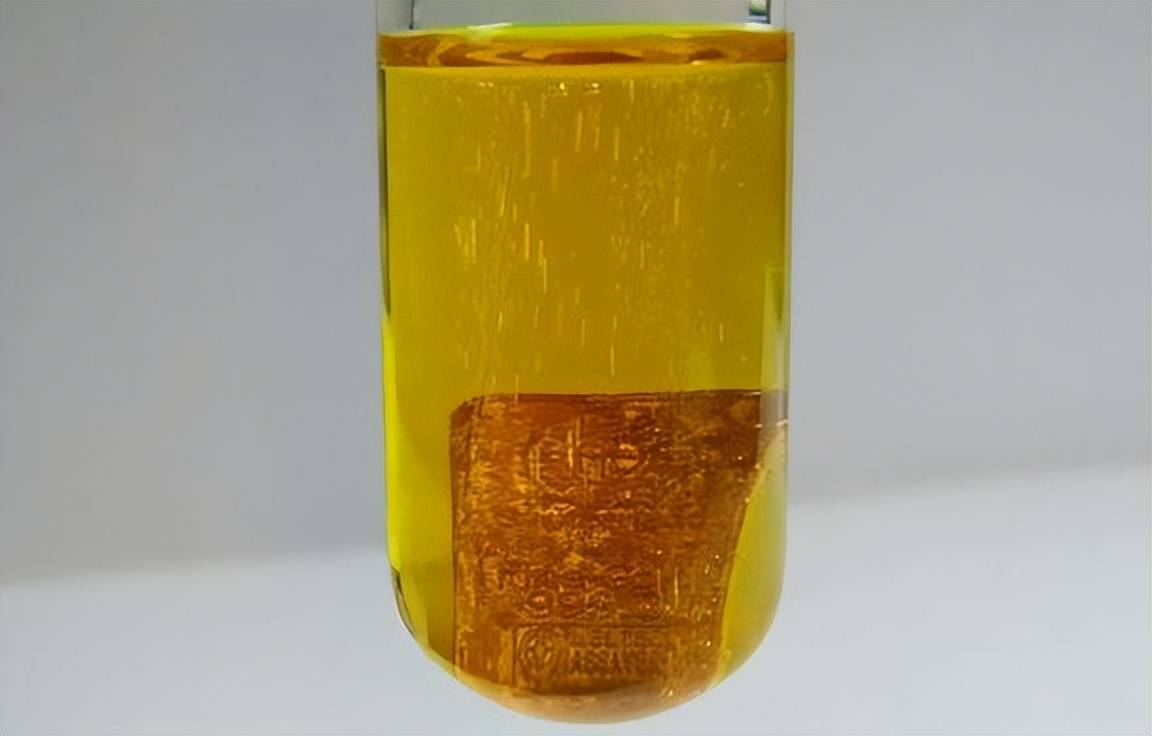
这份稳定性,让黄金在精密电子设备里有了用武之地。
手机、电脑、汽车电子系统和通信设备内部,有许多细小的电气连接点。
它们不只需要导电,还要在长期使用中保持可靠接触。
假如接触面逐渐氧化,电阻可能增加,轻则信号不稳定,重则设备出现故障。
黄金导电性能虽然不如银和铜,却不容易氧化,因而常被用于连接器、触点和部分精密电子元件的镀层。
这不是说整块电路板都要用黄金,而是在关键接触位置薄薄镀上一层,就能利用它稳定的表面特性。
用量不大,却能解决一个很具体的问题。
这正是黄金在工业领域的价值:不是铺天盖地地使用,而是在关键位置发挥作用。
黄金的延展性同样出色。
它很柔软,可以被加工成极薄的金箔,也能拉成细金丝。
对工业生产来说,这意味着黄金不必做成厚重的实心零件,也能形成均匀的表面材料。
黄金首饰、装饰工艺品和部分精密元件,都离不开这种加工优势。
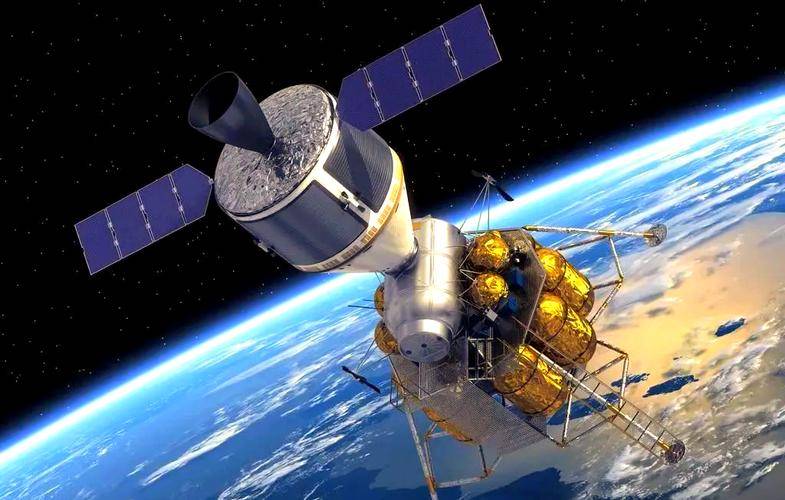
航天领域还有一个很有代表性的例子。
美国宇航局的詹姆斯·韦布空间望远镜,主镜表面就镀有一层极薄的黄金。
整套镜面使用的黄金约48克,镀层厚度约100纳米。
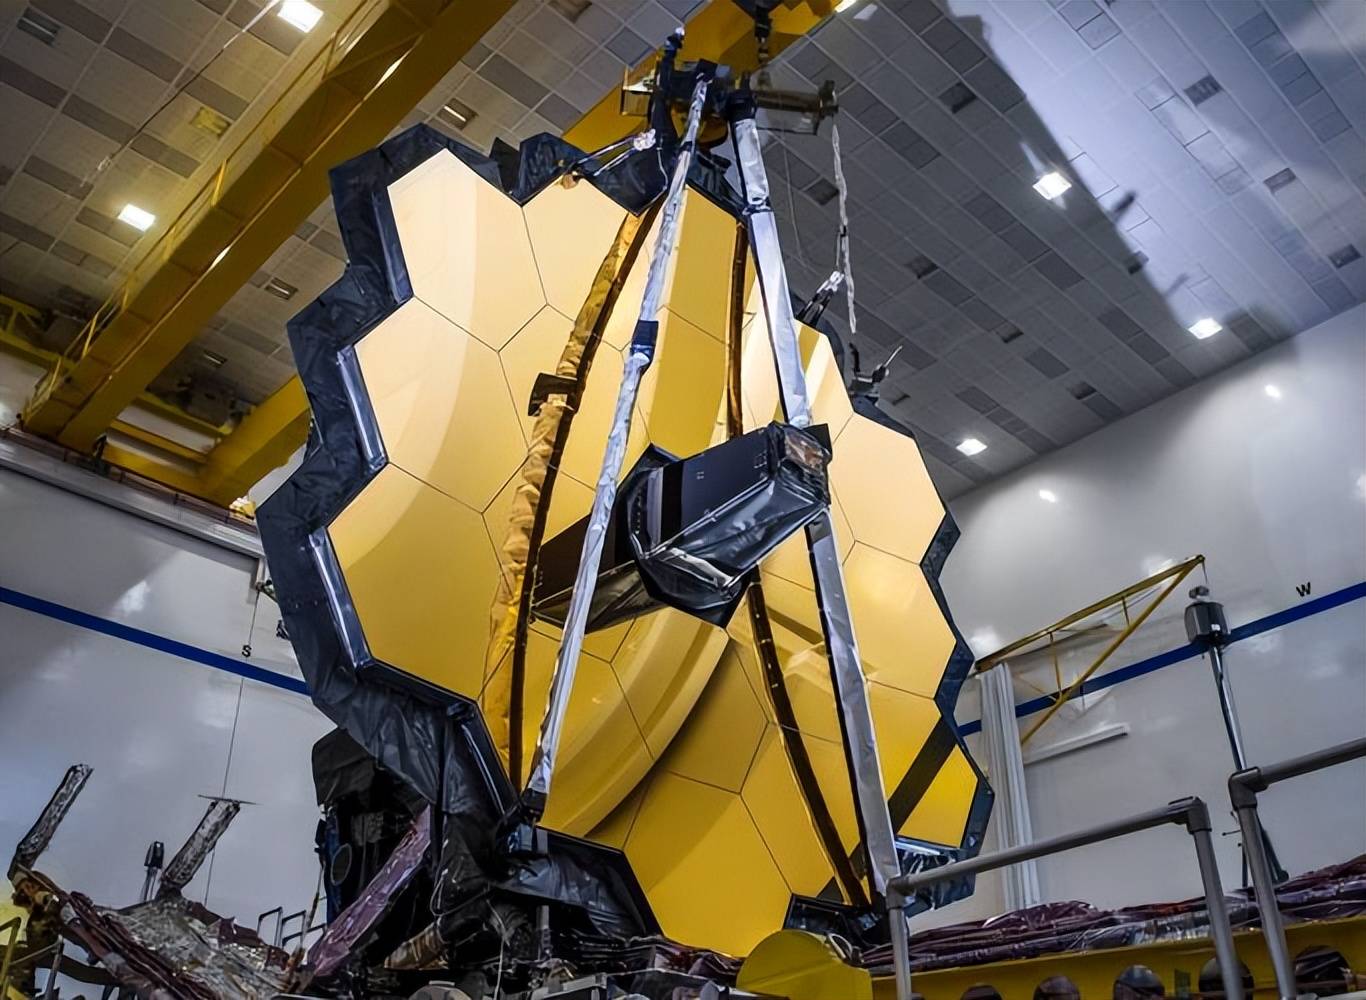
韦布望远镜主要观测红外光,而黄金对红光和红外光的反射能力很强,因此能帮助镜面更有效地收集遥远天体发出的微弱信号。
几十克黄金,放在金店里也许只是一笔不小的材料成本,放到太空望远镜上,却能成为关键光学部件的一部分。
这个例子很能说明问题:黄金的价值并不只是价格标签,更在于它能否在特定环境下完成其他材料难以同样完成的任务。
黄金在医疗领域也有应用,例如牙科修复中使用的黄金合金,以及部分医疗研究中的金纳米材料。
不过,金属黄金、黄金合金和金化合物并不是一回事,不能因为黄金性质稳定,就把所有含金材料都理解成无毒、可以随意用于人体。
具体用途仍要看材料成分、形态和使用方式。
所以,黄金并不是“性能差,只是价格贵”。
它在硬度、导电和导热方面有短板,却拥有稳定性和延展性等优势。
工业上真正需要的,从来不是一项指标天下第一,而是材料能不能在具体场景里可靠工作。
假如黄金不再稀缺,它会走进日常生活吗?
如果有一天,人类真的发现一颗黄金储量极其丰富的星球,黄金价格大幅下降,它的用途肯定会增加。
但这不意味着人类会把房子、汽车、水管和所有机器全部换成黄金。
材料选择不是比谁更贵,而是看强度、重量、成本、加工难度和使用寿命能不能匹配。
黄金最可能扩大应用的方向,仍然是表面镀层和精密零件。
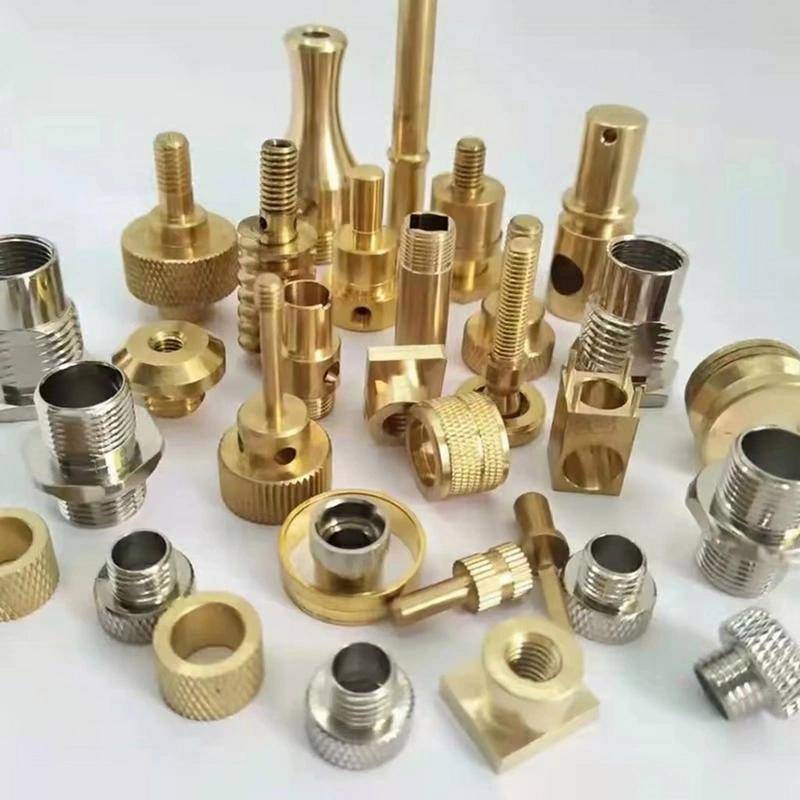
假如原材料价格足够低,一些需要长期保持稳定接触的连接器、特殊仪器触点,可能会更多采用黄金镀层。
某些对腐蚀环境特别敏感的零件,也可能根据实际工况考虑使用黄金或黄金合金。
但把黄金用来盖房子,就不太现实了。
黄金的密度约为每立方厘米19.3克,是铁的两倍多。
它虽然很重,却比较柔软,承受长期压力时容易变形。
房屋的大梁、桥梁支架和大型机械主体,需要的是强度高、刚度足够的材料。
黄金既重又软,用来承担主要结构,不仅不经济,性能上也不合适。
它倒是可以用于装饰。
黄金箔早已被用于建筑装饰、宗教艺术和工艺品表面,让物体呈现出特殊的金属光泽。
若黄金便宜到不再稀缺,更多建筑和日用品或许会采用金色装饰,但那仍然是审美用途,而不是拿黄金代替钢筋水泥。
黄金的高密度,也让它在某些小体积配重场景中具有理论价值。
同样大小的一块材料,黄金比钢铁重得多,空间有限又需要较大质量时,它确实有吸引力。
不过,现实工程会优先比较钨、钢等成本更合适的材料。
黄金只有在价格不再构成限制时,才可能进入更多此类用途。
加工问题也不能忽略。
黄金熔点约为1064摄氏度,现代工业有成熟的熔炼和焊接方法,但要大规模用它制造普通管道、建筑构件,仍然需要考虑加工设备、连接工艺和维护成本。
更重要的是,黄金并不具备钢材的强度,也不具备塑料那样轻便、易成型和低成本的优势。
这也是为什么黄金即使储量突然增加,也不会让其他材料一夜之间失去价值。
需要轻量化,有铝合金;需要强度,有钢材;需要绝缘、耐腐蚀和复杂形状,有各种工程塑料。
材料世界不是单项比赛,每种材料都有自己的位置。
从这个角度看,黄金最有意思的地方恰恰是它的“双重身份”。
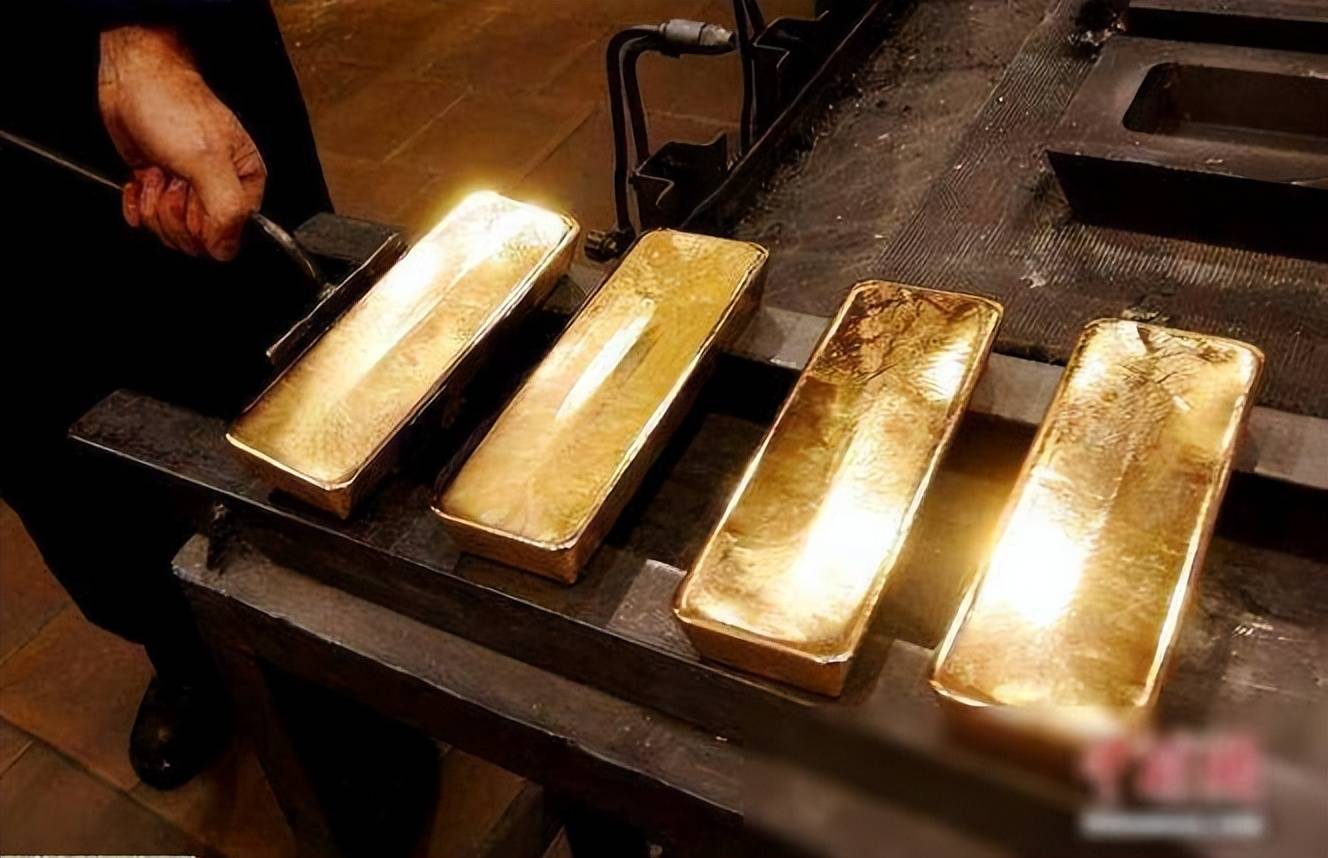
它可以被铸成金条,成为投资者眼中的储值资产;也可以被压成薄薄的镀层,进入电子设备和太空望远镜。
前一种价值来自稀缺性、市场信任和金融需求,后一种价值来自它实实在在的物理化学性能。
因此,施罗德看好黄金,并不是因为黄金在工业上无所不能,而是因为它同时拥有金融属性和材料属性。
短期金价会受到美元、利率、能源和资金仓位影响,长期需求则还要看央行储备、财政状况和全球风险如何变化。
年底前黄金能不能迎来大反攻,还要看这些条件是否真的朝着有利方向发展。
但有一点可以确定:黄金并不是一块只靠稀缺和价格撑起来的金属。
它能在金库里保存财富,也能在精密设备里解决问题。
正是这种金融价值与工业价值并存的特点,让黄金在漫长的历史中始终没有退出舞台。