算力订单炸裂,“AI交易”为何退潮? 摩根大通揭示AI投资与生产率兑现时间差
在全球科技股尤其是AI算力与半导体板块股票暴跌以及剧烈波动之际,华尔街金融巨头摩根大通最新发布的一份研究报告显示,AI资本开支已经转化为芯片、服务器和电力设备需求,但足以推动整个经济持续降本增效的生产率红利,尚未同步兑现。这份研究报告核心内容意味着,围绕全球如火如荼AI基建进程的上游核心芯片与关键零部件供应商可以继续获得订单和利润增长,而包括新云势力、大型云计算平台在内的广泛科技股同时承受更高利率与回报兑现周期拉长的估值压力。
摩根大通全球经济研究团队Joseph Lupton于11月10日发布的名为《生产率繁荣:AI的贡献没有看上去那么大》研究报告,延续了此前该团队“经济增长强劲、通胀黏性、长期高利率以及未来AI驱动生产率变革”的宏观判断,揭示了AI生产率以及AI红利兑现和万亿美元级别AI资本开支之间存在一段等待时间,广泛的生产率红利可能比市场预期来得更晚。
AI设备部署之后,还需要应用开发、数据整合、流程重构和员工培训,才能充分释放生产率收益,这个过程可能比市场共识预期更长。摩根大通研究报告引用1987年“计算机无处不在,唯独生产率统计中看不到”的历史现象,以及1990年代随后出现的生产率改善,旨在说明技术扩散存在滞后。
供应商拿到订单、算力运营商实现盈利,以及企业应用AI后形成广泛的生产率提升,是三个不同的兑现过程。当融资成本上升、市场缩短等待回报的时间,强劲订单与股债承压完全可能并存。摩根大通的研究为这种“AI投资回报时差”提供了宏观经济层面的解释。摩根大通研究报告显示,较保守的学术研究预计,AI在未来十年带来的全要素生产率(TFP)累计提升不足0.5%;较乐观学术研究则估计,AI可能使年度生产率增速提高0.8—1.3个百分点。
CoreWeave拉响信用警报之后,摩根大通揭示“回报时差”
算力订单持续扩张,信用市场却开始追问:企业需要投入多少资本,又要等待多久,才能获得足以覆盖融资成本的现金回报?CoreWeave最新披露的收入积压达到1325亿美元,但第三季度净利息支出高达8.46亿美元,明显超过2.07亿美元的营业利润,直观体现了需求增长与融资负担之间的张力。
在AI新云(NeoCloud)领军者CoreWeave公布最新业绩报告之前,信用市场就已经拉响关于AI投资回报可能远远不及预期甚至债务压力可能导致CoreWeave在收货强劲现金流之前就破产的警报。9月25日至10月26日,位于“AI算力抛售风暴”以及“AI泡沫破裂论调”最核心抛售股票标的——CoreWeave(CRWV.US)的五年期信用违约互换(Credit Default Swap,CDS)利差由835升至1148个基点,在40%回收率假设下,模型估算对应约62%的五年累计隐含违约概率——该指标还重点包含信用风险溢价,不能直接等同于公司未来五年的实际违约概率;此外,Meta同期限CDS利差由98升至121。
CoreWeave CDS利差随后在27日收窄至1041.4个基点,显示压力开始缓解,11月5日,其五年期CDS进一步升破1289个基点,随后有所回落。这些数据同时也在不断凸显出——位于历史高位的10年期美国国债收益率抬高整体融资基准,信用利差再按照现金流、杠杆与再融资依赖程度分层。
摩根大通全球经济研究团队Joseph Lupton在11月10日的研究中指出,近期劳动生产率改善更多来自资本深化和生产要素利用强度提高,AI通过流程重构、数据整合与组织调整带来的广泛效率红利,仍需要时间兑现。
这也在很大程度上意味着,芯片、服务器与电力设备订单可以先行增长,算力运营商及最终使用者的持续投资回报却未必同步到来;在利率上行与信用利差扩大的环境下,这段等待期本身就会增加融资负担、压低远期收益的现值。AI建设阶段的生产和收入增量,首先向芯片、服务器及相关设备制造商传导,这也是为何亚洲AI基建相关制造业领军者股价近年来无比强劲。
若股票相关性上升进一步触发拥挤分散度交易平仓,调整还可能被放大。决定AI资产能否重新获得溢价的,将是订单转化为现金的速度、融资能力能否支撑交付,以及应用端降本增效能否逐步兑现。
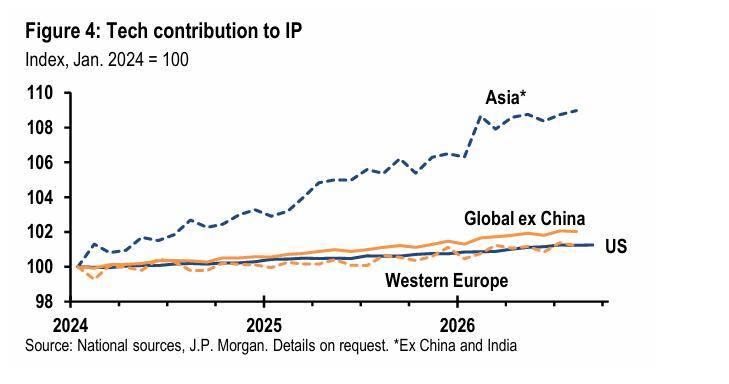
芯片反弹撞上加息重估,市场重新衡量AI投资回报
美东11月5日美股收盘,纳斯达克100指数重挫6.36%,创2020年3月以来最大单日跌幅,成分股市值合计蒸发约2.3万亿美元;费城半导体指数暴跌12.25%。民主党赢得国会两院控制权后,市场担忧AI监管与数据中心建设约束加强,项目交付、设备采购及收入兑现可能延后。政策担忧触发估值调整,趋势跟踪等系统性策略随后减仓,进一步放大抛售。
11月9日,悲观预期有所修正,纳斯达克100和费半分别反弹3.40%、6.85%;美光、闪迪分别上涨6.25%、6.16%。不过,英伟达因公司特定消息逆势下跌约4.3%。到11月10日周二,美光和闪迪又分别回落约1.1%、3.0%,显示资金仍在强劲产业需求与宏观估值压力之间反复权衡,并且值得注意的是,这次科技股回落的程度明显温和,VIX还从19.92降至19.46,很大程度上说明市场在重新评估美联储利率路径压力,尚未重演上周四的恐慌式抛售。
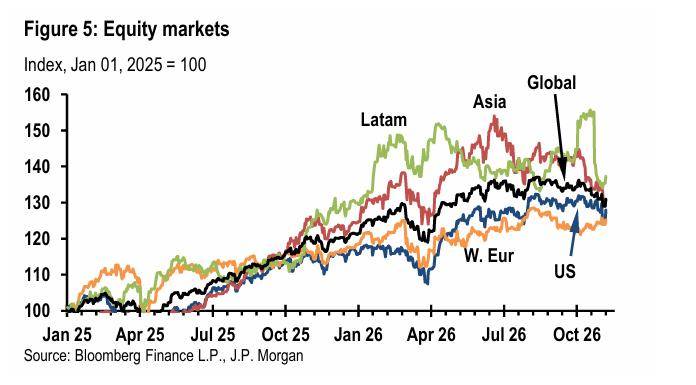
11月10日公布的数据显示,美国10月份整体与核心CPI环比分别上涨0.4%、0.3%,高于预期的0.3%、0.2%;实际核心读数触及FOMC常任票委、美联储理事沃勒此前提出的“考虑12月加息50个基点”条件。道指、标普500和纳斯达克综合指数随后分别收跌0.30%、0.38%、0.74%。市场定价则显示,12月加息50个基点的概率升至11.8%,25个基点仍是主要预期;交易员同时增加了从当前水平至2027年年中再加息三次、每次25个基点的押注,包含预期中的12月加息。市场担忧的变化,是美联储这一轮加息紧缩可能更快、更久。
每小时产出提高,不等于AI已经带来全面效率革命
摩根大通首先拆开了容易被混为一谈的三个概念:资本深化(Capital Deepening)、要素利用强度(Factor Utilization)与全要素生产率(TFP)。更多设备与软件配置到每名劳动者手中,可以提高每小时产出;设备运行更密集、工作流程中的闲置减少,也能提高产出;而剔除这些变化之后,仍然能够用既定投入生产更多产品和服务,才更接近广泛的效率改善。
资本深化本身也可以包含新设备内嵌的技术进步,因此不能将这一分解理解为AI完全没有贡献。资本深化也包含新设备内嵌的技术进步。例如,更先进的AI芯片提高了计算效率,其部分贡献会被计入资本深化。因此,摩根大通认为近期生产率改善主要来自资本深化,并不意味着AI没有贡献,而是说AI尚未通过广泛的应用与业务流程变革,形成充分可见的全要素生产率提升。
关键数字显示——美国过去三年劳动生产率年化增长2.6%,明显高于上一个经济扩张期的1.4%。但报告引用的分解显示,资本深化约解释其中一半,要素利用强度约解释20%,TFP约贡献三分之一,后者过去三年年化增长约0.9%。科技与非科技资本深化合计贡献约1—1.5个百分点,其中数据中心相关投入可能单独贡献最多约0.5个百分点。这些近似份额表明,近期生产率改善很大程度上依靠增加资本及更充分使用现有投入。
更值得关注的是增量趋势:报告认为,最近一年利用率调整后的TFP增长趋于停滞。旧金山联储11月9日更新的数据提供了相近证据——截至2026年第三季度的过去四个季度,未经利用率调整的TFP增长1.27%,调整后则下降0.22%。这支持“广泛效率红利尚未充分显现”的判断,不能据此认定个别企业的AI应用没有收益。
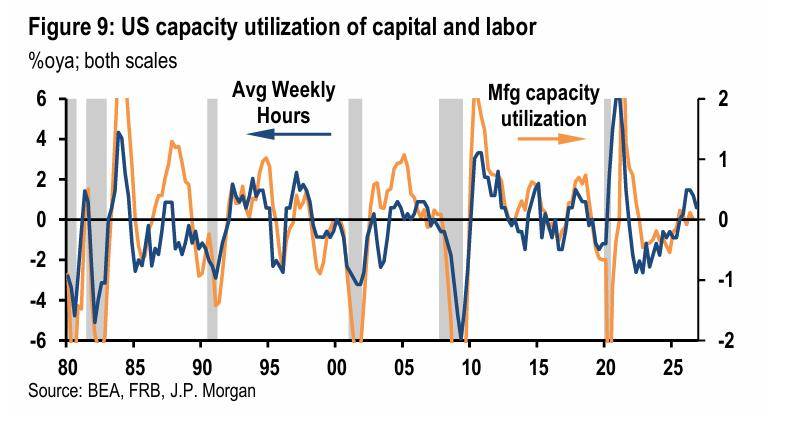
从企业部署机制看,购买GPU、接入大模型,只完成了部分投入。生产率回报还需要可用数据、应用开发、权限治理、工作流重构和员工培训。部署初期,这些配套投入先发生,流程收益随后释放,形成研报强调的生产率J曲线(Productivity J-Curve)。因此,算力采购增长、云服务收入增长与终端企业效率提升,存在相互关联但并不同步的兑现过程。
供应商先收获订单,经济仍需跨过成本与利率这一关
摩根大通将技术繁荣划分为投资与回报两个阶段。第一阶段,AI资本开支和资产上涨带来的消费需求先行,资本品供应商率先获得收入;第二阶段,技术广泛应用后扩大供给、降低单位成本,实际收入与企业利润才获得更持久支撑。即第一阶段是投资与消费先扩张,需求增长快于供给改善;第二阶段才是技术应用扩散、生产率提高和单位成本下降”。

报告数据显示,全球资本开支自2025年初以来年化增长约7%,美国科技资本开支过去一年增长约30%。大量设备依赖进口,使投资支出对美国GDP的贡献被进口部分抵消,而制造环节的收益更多流向亚洲。按报告口径,2024年以来全球制造业增长5.6%,亚洲贡献4.7个百分点;相关图表中的亚洲范围剔除了中国和印度。
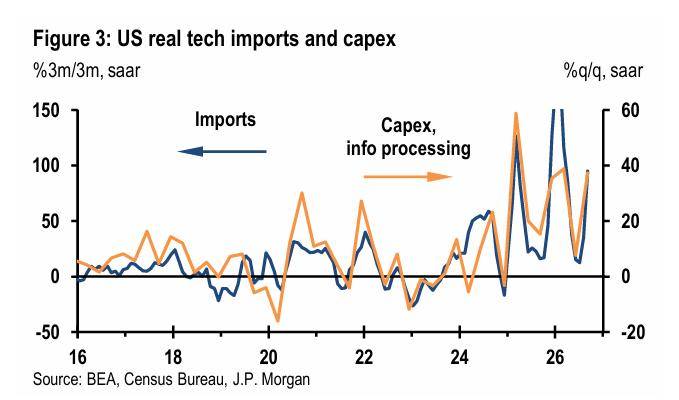
近期产业链披露与这一时序相吻合。微软10月28日电话会显示,季度资本开支达452亿美元,约四分之三用于CPU、GPU等使用寿命较短的资产,并明确包含更高的内存与存储成本。TrendForce于11月4日仍观察到服务器DRAM合约价格上涨、HBM4放量及长期协议占比提高,同时指出现货市场动能偏弱。供应商的涨价与收入,正是云厂商的采购成本;上游景气可以领先于下游全面兑现投资回报。
这也解释了为何生产率数字改善,并未立即解除通胀压力。更密集地使用设备和人员,可能增加加班、维护及磨损成本;新增资本虽然扩大供给,但建设期需求增长可能更快。摩根大通进一步指出,投资融资需求上升,而财富效应又鼓励居民消费,经济可能需要更高的中性实际利率来吸引储蓄、支持资本形成。值得注意的是,摩根大通讨论的是均衡利率变化,意味着即便未来通胀回落,融资环境也未必迅速回到此前的低利率状态。
摩根大通研报还提出一个容易被AI叙事遮蔽的条件:消费不能长期依靠股价上涨和储蓄下降维持,扩张最终需要劳动收入接棒。该机构预计招聘将周期性回升,但劳动力供给偏弱可能使通胀更难下降。
由这一框架推演,摩根大通研究报告显示,未来整个AI产业链的投资重点应落在订单能否转化为现金、客户能否持续融资,以及终端效率改善能否支撑下一轮采购。存储、电力与互连供应商的盈利增长可以抵消部分估值压力;能将AI投入转化为可验证收入或成本节约的平台与应用企业,则更有条件支撑长期估值。单纯增加资本投入所带来的增长,一旦扩张放缓,经济增长贡献也会随之减弱。
来源:智通财经
上一篇:美CPI超预期、沃勒警告兑现,50基点加息选项浮出水面
下一篇:没有了