AI硬件推高欧洲物价,欧洲央行会因此重启加息吗?
来源:金十数据
伴随人工智能投资浪潮席卷全球,对高性能存储芯片及核心电子零部件的旺盛需求,正在悄然改变欧洲消费品市场的定价走向。
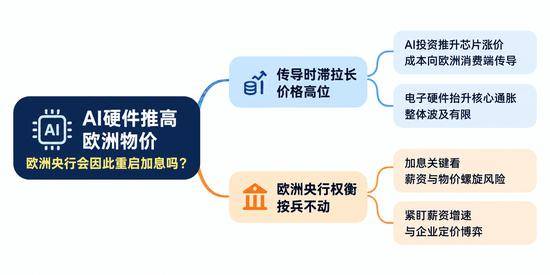
根据高盛最新发布的研究测算,AI相关硬件对欧元区非能源工业品(即核心商品)通胀的拉动效应出现显著跃升,其贡献率已从今年2月的负0.1个百分点逆转提升至9月的正0.2个百分点。
受此支撑,欧元区核心商品同比通胀率由2月的0.7%稳步走高至9月的1.1%;从更敏感的短期动能看,三个月年化涨幅更是一路从年初的停滞状态飙升至9月的2.9%。
值得关注的是,虽然近期欧洲核心商品与能源价格同步上扬,但高盛在剥离能源变量后发现,近期核心商品的加速反弹不能单单归咎于油气成本。
德国调整法定医保报销规则推高了药品自付比例,贵金属大涨推升了珠宝饰品价格,而计算机与硬件设备的涨价,则成为一股不可忽视的全新成本推力。以存储卡为例,即便在核心商品篮子中的权重仅占0.12%,仅该单一品类就为9月的核心商品通胀贡献了4个基点。
传导时滞拉长价格高位,但整体核心通胀波及有限
面对上游原材料的涨势,消费电子终端的涨价过程呈现出明显的滞后性。
高盛股票策略团队分析认为,尽管上游存储器价格已逐步逼近周期峰值,但成本传导至下游终端存在时间差。这意味着手机、个人电脑以及游戏机等消费级电子设备的价格高点将相对滞后出现,且维持在高位的时间可能更为持久。
根据高盛建立的自下而上预测模型:
针对移动电话、信息处理设备及记录介质三大类终端,至2026年末预计将使核心商品通胀基准预测额外上升约8个基点,2027年末再增加7个基点;
若将能源敏感品类一并纳入,到2026年和2027年末,核心商品通胀可能分别较现有预测高出0.1和0.2个百分点;
但这种涨势并不具备长周期黏性,到2028年末,其对核心商品通胀的净影响预计将转为负0.3个百分点。
高盛特别强调,由于电子硬件在涵盖服务业的整体核心通胀指标中权重较低,未来两年内对整体核心通胀预测的累计拉动仅在0.05个百分点左右,目前尚缺乏足以证明AI硬件会持久推高欧洲中期通胀的充分证据。
欧洲央行紧盯薪资与企业定价博弈
面对商品端的新变数,欧洲央行并未急于调整现有货币节奏。在最新一次议息会议上,决策层一致决定按兵不动,核心考量在于能源带来的通胀扰动尚未演变成危险的第二轮扩散效应。
欧洲央行管委、意大利央行行长法比奥·帕内塔(Fabio Panetta)近日公开发声强调,当前的货币政策核心是严防价格上涨预期在家庭与企业端固化,避免陷入难以逆转的“薪资-物价”螺旋式上涨。
他指出,鉴于通胀偏向上行且可能更长时间处于目标上方,未来进一步加息的可能性依然存在;但同时,近期债券收益率攀升已经在实质上收紧了借贷环境,欧洲央行在相机抉择时须保持审慎。
欧洲央行对大型企业的季度问卷调查也印证了潜在的博弈压力。调查显示,预期员工将提出更高薪酬要求的受访企业比例从7月的20%大幅跃升至40%。不过,企业对未来工资实际增速的预期仍在温和走软,预计将从2025年的3.2%逐年降至2027年的2.9%。
而在成本向下游转嫁能力上,行业分化极为悬殊。面向普通消费者的终端企业中,高达九成表示成本只能“有限或部分”转嫁给客户;相比之下,面向企业客户的B2B企业转嫁能力明显更强。
随着企业普遍预计未来几个月出厂价涨势将有所收敛,欧洲央行仍在继续审视,这一轮由产业需求与结构性成本引发的价格波动,究竟会止步于局部传导,还是会最终改变通胀的底色。