AI交易忧虑暂缓!Muse势头火热,Meta继续“烧算力”
智通财经获悉,Meta (META.US)于周三盘后交出了一份“收支两端同时加码”的三季报:截至 9 月 30 日的季度营收 646.0 亿美元、同比增长 26%,高于 LSEG 汇总的 633.7 亿美元市场预期;四季度营收指引 730 亿至 760 亿美元,区间中值同样高于预期。但在同一份财报里,公司把 2026 年资本开支指引的下限从 1,300 亿美元上调至 1,350 亿美元(上限 1,450 亿美元不变),并宣布创设一类无投票权的新股。在这个自由现金流已经转负的季度,扎克伯格给 AI 军备赛开了一条新的融资通道。
收入端:广告仍是那台印钞机,Muse AI强劲增长
广告仍是输血主力。三季度广告展示量同比增长 10%、平均广告价格上涨 14%,家庭日活跃用户数(DAP)达 36.4 亿、同比增长 3%;四季度指引中值 745 亿美元,同比约增 24%。路透与彭博均指出,Meta 绝大部分收入仍来自广告,AI 目前的主要作用仍是优化广告定向与推荐、提升用户参与度。
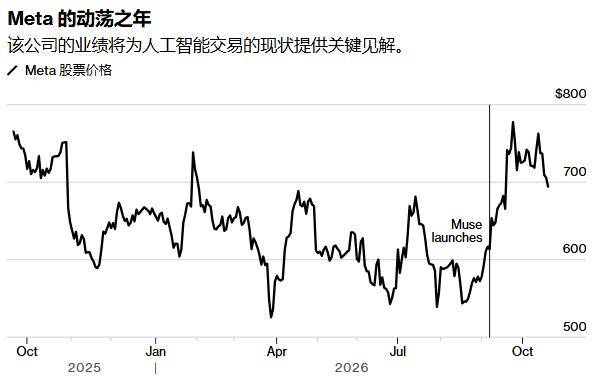
真正的增量叙事来自 Muse。扎克伯格在电话会上称,上线一个半月内已有超过 1,000 万美国与加拿大用户开通 Muse 账户,增长势头依然强劲;他预计 Muse 未来将服务“数十亿人”,这些用户“有可能比 Meta 的平均用户创造更多收入”。目前,Muse 对多数人保持免费,Meta 通过企业支付的交易费、重度用户订阅、想使用最强模型的付费用户、以及面向企业的付费工具赚钱;扎克伯格说,“如果算力效率在未来几年继续快速改善——我们认为极有可能——Muse 将在多年内保持高盈利”。
不过,AI 的结账时间表被推得很后。CFO 苏珊·李(Susan Li)在财报中直言:“这些投资比核心业务的投资需要更长时间才能产生回报。”富国银行在 10 月 6 日的一份报告中预计,Meta 2027 年运营支出约 2,120 亿美元,AI 收入要到 2028 年才有实质贡献。另外,部分企业因安全顾虑限制了对 Muse 的访问。
企业侧的新管道也在铺设:9 月 28 日 Meta 成立 Meta 企业平台,挖来时任 MongoDB CEO 的 Chirantan “CJ” Desai 出任首席企业平台官、直接向扎克伯格汇报,MongoDB 股价当日跌逾 17%;该平台尚未公布价格、可用地区与客户名单。
支出端:资本支出指引区间下限上修
三季度,Meta 资本开支(含融资租赁本金偿付)达 349.1 亿美元;公司前九个月累计支出约 860 亿美元。据此测算,要落在 1,350 亿至 1,450 亿美元的全年区间内,四季度还需支出约 490 亿至 590 亿美元。
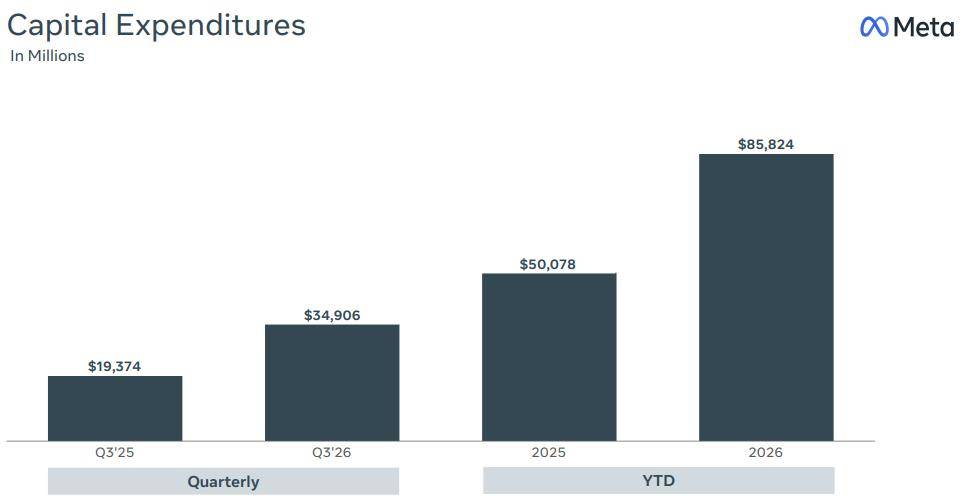
市场原本的预期比这更高:FactSet 调查的分析师模型原本预计三季度资本开支约 410 亿美元、四季度超过 490 亿美元,且 FactSet 预计 Meta 2027 年支出将达 1,960 亿美元。换言之,Meta 上调的是下限而非上限——它没有把闸门开得更大,只是把“最保守情形”抬高了。
其他开支项在收紧。财报显示员工人数同比减少 15%;Reality Labs 今年亏损预计最高 190 亿美元,2027 年降至约 150 亿美元,节省的资源“主要用于 AI”。
现金流:从“印钞”到“透支”,一次性诉讼费改写利润表
真正扎眼的是现金流。Meta 三季度自由现金流为 -21.2 亿美元,而上年同期为正 106.3 亿美元;这一数字好于市场此前约 -94 亿美元的预期,且为上市以来首次转负。与此同时,据财报数据,三季度经营活动现金流为 327.9 亿美元,截至 9 月 30 日的现金、现金等价物与有价证券合计 824.5 亿美元——公司仍有充足的经营性造血能力,缺口出在资本开支这一侧。

利润表则被一次性因素扭曲:因计入 8 月与 52 位州检察长达成和解相关的 98.9 亿美元费用,三季度摊薄每股收益为 3.83 美元;若剔除这笔费用,每股收益应为 7.40 美元。
融资动作因此顺理成章。Meta 将创设新的无投票权 C 类普通股,计划于 2027 年 1 月生效,以股票股利形式按 1:1 发放给现有股东,效果等同一次“一拆二”拆股;新股份将用于资本募集、员工薪酬与潜在并购,同时不稀释 CEO 马克·扎克伯格的控制权,公司称此举将确保扎克伯格继续带领公司“进入下一个时代”。A 类股继续在纳斯达克交易,C 类股也将申请在纳斯达克上市。
外部债务同样是这台机器的燃料。高盛数据显示,截至 2026 年中全球 AI 相关债务发行达 4,890 亿美元,五大超大规模厂商占近四成,Meta 今年早些时候曾发行约 300 亿美元债券用于数据中心;7 月 Meta 得州数据中心项目发债 125.5 亿美元,收益率 7.534%、较同期 10 年期美国国债溢价约 287.5 个基点。表外结构也在扩张:路易斯安那州 Hyperion 数据中心通过 Meta 与 Blue Owl 合资的实体发行债券融资,转引报道口径约 270 亿美元,Meta 仅持少数股权但承诺长期租约。
放在新云抛售的背景下:Meta 既是买方,也正在成为裁判
这正是本份财报对当前“算力担忧”最有指示意义的地方。过去两周,AI 基建板块遭遇一轮抛售:截至10 月 16 日,CoreWeave 单周股价跌逾 15%、2030 年到期债券收益率跳升 500 个基点至接近 16%,市场盯住其 500 亿美元债务;CoreWeave 处在芯片商英伟达与客户(OpenAI、Meta 等)之间“循环融资安排”的中间位置。Gartner 预计到 2030 年超过 80% 的新云供应商将停止独立运营,并估算 2030 年前 AI 基建支出可达 7 万亿美元、而 AI 相关收入不超过 3.6 万亿美元;AI 相关债券发行规模则从 6 月的 1,130 亿美元降至 9 月的 230 亿美元。
Meta 的账本给出了三条对照信号。
其一,需求端并未塌陷。Muse 需要大量算力,这正是它尚未在全球推出的原因之一——一家手握 824.5 亿美元现金的公司说自己“算力不够用”,本身就是对需求的最直接注脚;马斯克本周在 SpaceX 电话会上也称算力需求远超供给。
其二,Meta 正从“卖算力”转向“自用算力”。Meta 推出企业平台、试水对外输出算力的同时,富国银行却在 10 月把 2027 年预计的 500 兆瓦算力转售(约 50 亿美元高毛利收入)从模型中删除,理由正是 Muse 的成功——算力要先留给自己的产品。对新云而言,这既是订单支撑,也是供给替代的双重挤压。
其三,分化不在 AI 需求,而在资金成本。Meta 有三季度 327.9 亿美元的经营性现金流与 824.5 亿美元现金垫底,属于自筹型买家;CoreWeave 一类中间商则要靠债务滚动,摩根大通估算其混合资本成本在 9%—11%。当融资成本被重新定价,最先承压的是杠杆型中间商,而不是有现金流覆盖的自建方——但 Meta 自己也在越来越多地借债与做表外安排,这使它与新云站在同一条利率曲线上,只是位置更靠前。
法律尾部风险:250 亿美元罚单开启长跑
与财报同日,新墨西哥州法官 Francis Mathew 判令 Meta 向该州支付 250 亿美元。Mathew 认定按州法应罚金额超过 2,190 亿美元,最终减至 250 亿美元;陪审团 9 月认定公司及其管理层在数据隐私、仇恨言论等议题上作出 26 项误导性陈述,据此推算违反该州消费者保护法超过 4,300 万次;州方律师 Randi McGinn 在 10 月 1 日的听证会上曾要求 350 亿至 400 亿美元,Meta 则主张上限 34.5 亿美元。
Meta 首席法务官 C.J. Mahoney 表示公司有信心在上诉中胜诉,并称这一判决“让在新墨西哥州开展业务变得几乎不可能”;该州总检察长 Raúl Torrez 称之为“美国历史上对企业最大的财务处罚之一”。此前 Meta 已因剑桥分析事件在 2019 年向美国联邦贸易委员会支付 50 亿美元,8 月多州和解中另有六州涉剑桥分析的 4.592 亿美元;今年早些时候新墨西哥州还在两场相关审判中赢得 9.42 亿美元,下周另有一场审判开庭。
D.A. 戴维森科技研究主管 Gil Luria 认为,这份判决代价高昂但不太可能影响公司估值——“Meta 市值接近 2 万亿美元,而且很可能继续上诉、把案子拖下去”。Emarketer 高级分析师 Minda Smiley 则提醒,若 AI 代理进一步主流化,隐私与安全方面的质疑只会加剧,“考虑到 Meta 在这一领域的声誉,最终可能伤到它”。
市场反应与机构观点
数据显示,Meta 股价截至周三美股收盘年内累涨约 6%。这家社交媒体巨头目前周三收盘股价为697,市值达1.79万亿美元,市盈率为26.52。业绩公布后,Meta盘后截至发稿上涨2.08%,报712美元。
高盛重申对Meta"买入"评级,并维持860美元的目标价。高盛表示,预计投资者将对Meta 2026年第三季度财报作出积极反应。财报显示,当季营收超出公司此前指引区间的上限,广告收入同比增长26%。高盛指出,Meta管理层在业绩电话会议上对AI规模化推进及其对核心业务的积极影响表达了乐观看法,同时提示未来将持续加大投资,但未给出具体量化数据。
与此同时,Raymond James重申对Meta Platforms的"强力买入"评级,目标价定为860美元,并强调公司即将发布的财报备受市场高度关注。Citizens维持"跑赢大市"评级,目标价为885美元,理由是AI进展顺利且广告业务表现强劲。另一方面,BMO资本重申"与大市同步"评级,目标价为580美元,尽管认可AI产品势头有所改善,但对AI货币化的规模及时间节点持谨慎态度。
此外,卖方阵容本就拥挤:美银 Justin Post 买入、目标价 810 美元,德银 Benjamin Black 买入、820 美元,伯恩斯坦 Mark Shmulik 买入、800 美元,富国银行 10 月把目标价从 796 美元上调至 1,000 美元;Zacks 汇总 50 位分析师的平均目标价为 824.56 美元。
高级分析师 Jesse Cohen 的一句话,大致概括了这次财报的情绪转折:“市场已经从惩罚 Meta 的花钱,转向奖励它有一个有说服力的产品故事。”
来源:智通财经