美股上演深V大逆转:通胀数据超预期,中国资产逆势爆发,芯片链仍在“挤泡沫”
美东时间10月15日,美股上演了一场典型的盘中逆转——纳指盘初一度跌超1.40%,尾盘却被买盘托回水面,最终道指涨556.21点、涨幅1.08%报52177.69点,标普500涨0.33%报7744.06点,纳指微涨0.08%报26713.03点。 表面是指数全红,实质是资金从高估值AI链撤出、回补医疗消费与中概资产的“内部分化日”。
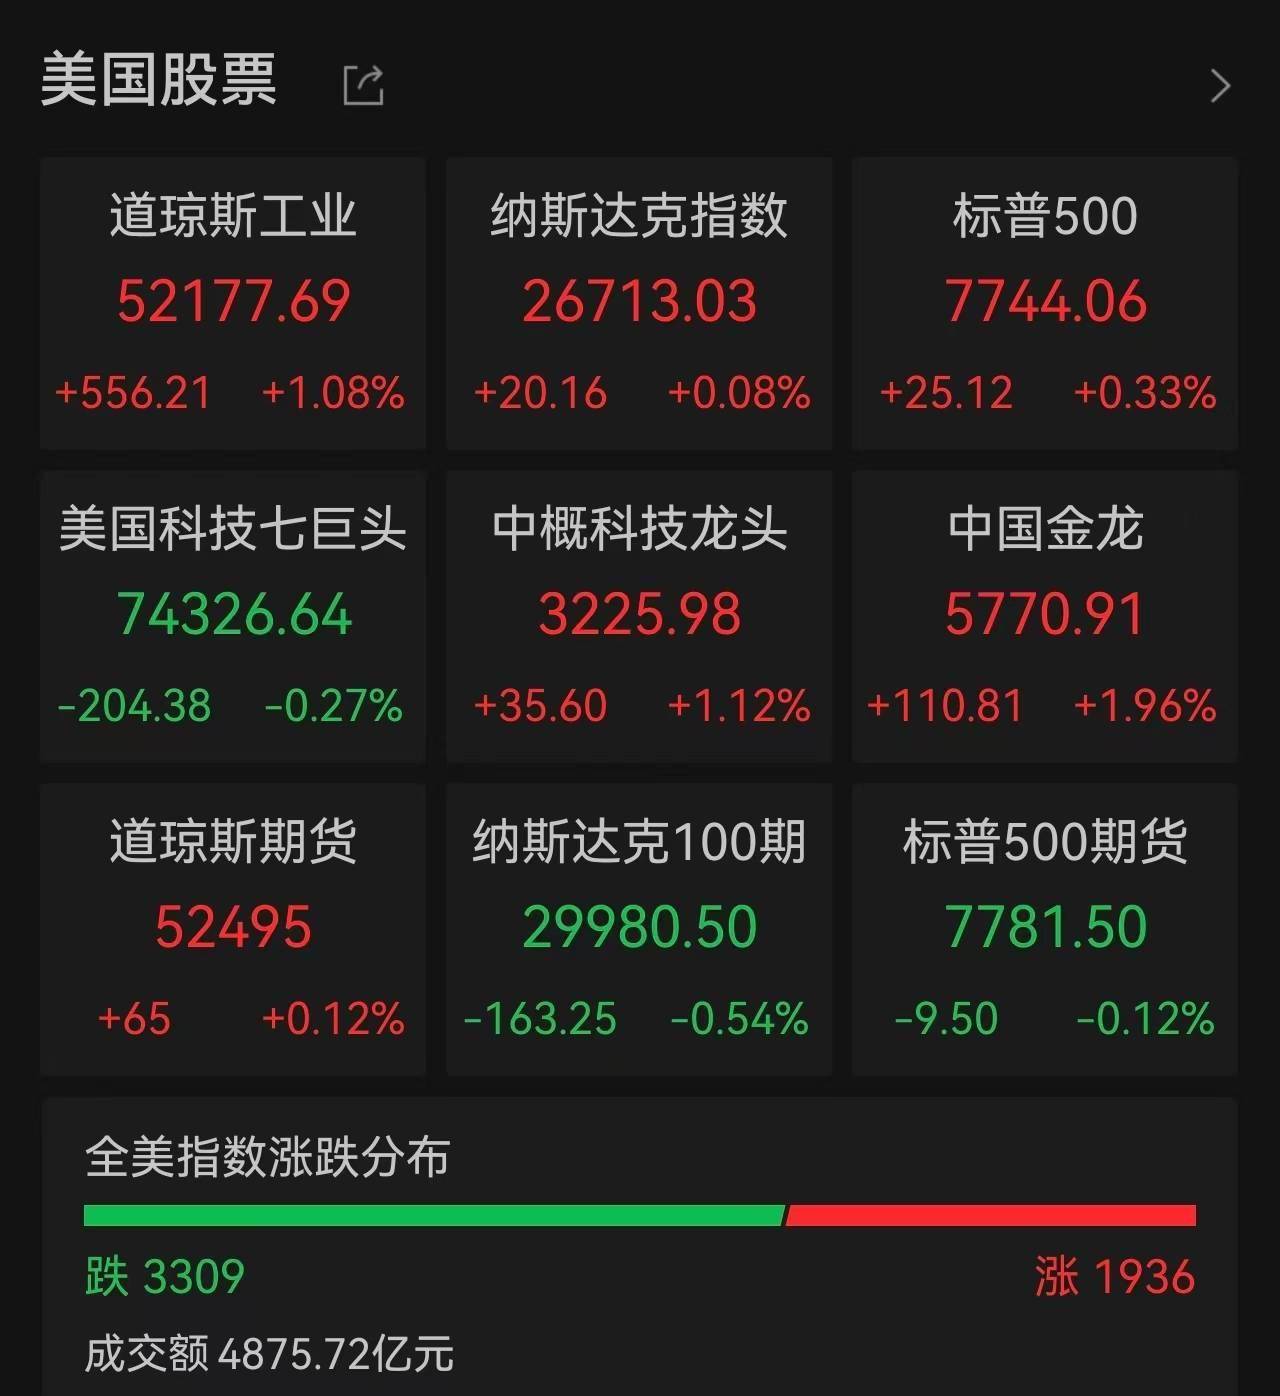
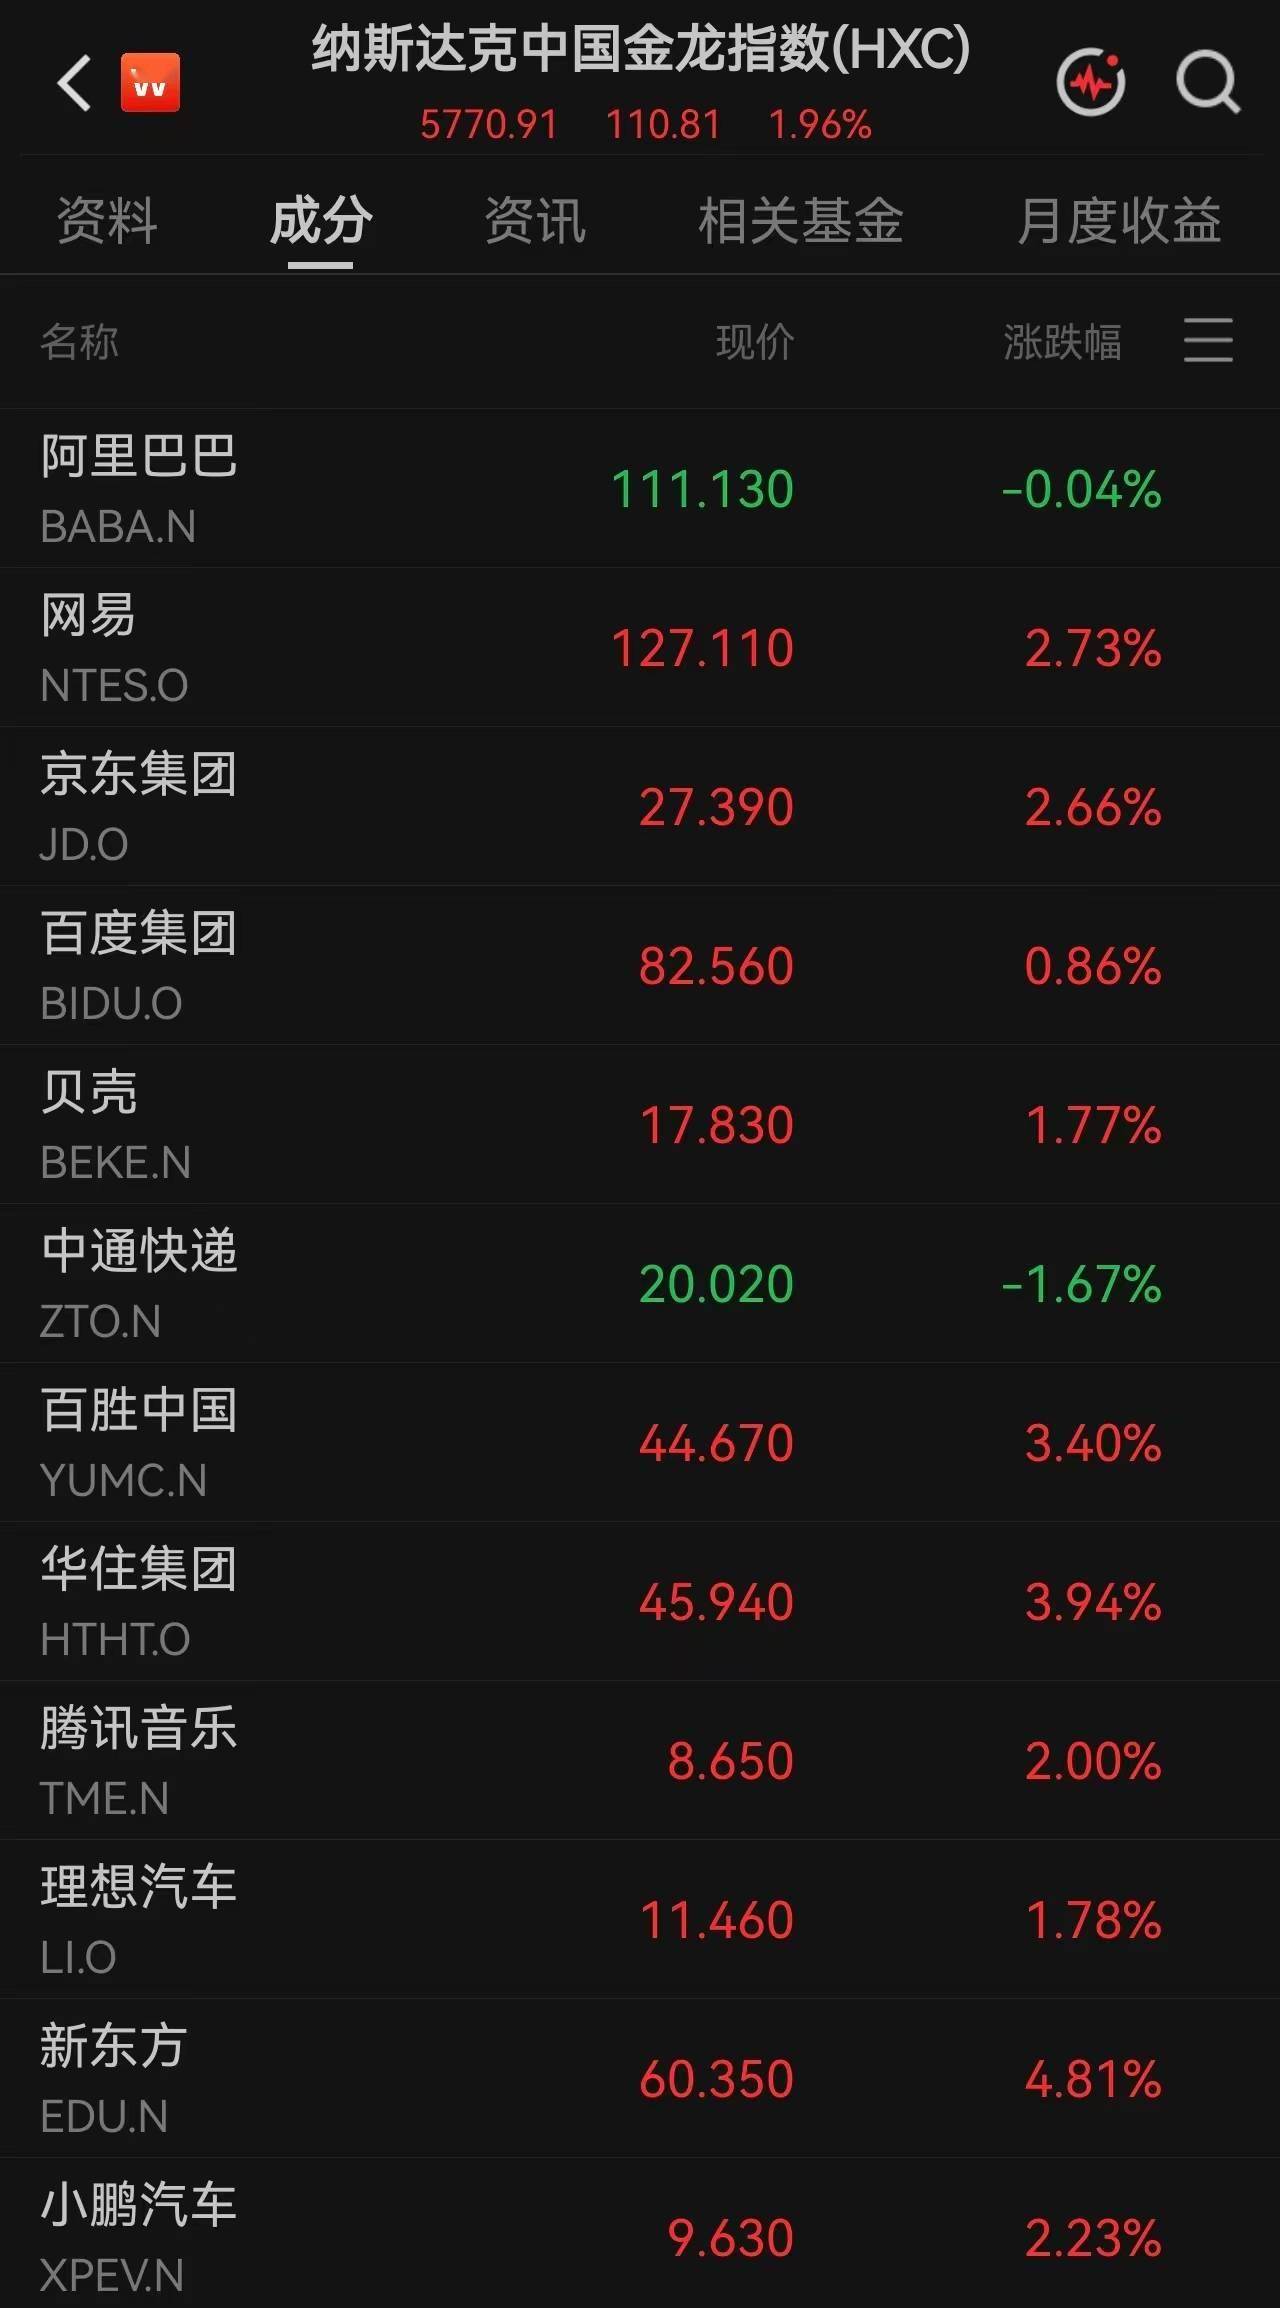
当天最抢眼的不是大盘,而是中国资产。纳斯达克中国金龙指数收涨1.96%,显著跑赢三大指数。 热门中概多数上扬:新东方涨4.81%,华住集团涨3.94%,网易涨2.73%,京东涨2.66%,蔚来、小鹏汽车涨超2%;小米集团ADR大涨5%,美团、拼多多涨超1%。 这一边反弹,另一边科技七巨头却集体承压——万得美国科技七巨头指数跌0.27%,英伟达跌1.84%、特斯拉跌1.29%,微软涨1.08%成少数红盘。
芯片股是当日“深V”最剧烈的赛道。费城半导体指数盘初一度跌超4%,收盘仍跌0.88%,且已连续第七个交易日收跌。 存储链低开高走:美光科技盘初跌超6%,尾盘翻红收涨1.87%报931.24美元,成交额352.55亿美元居美股之首;闪迪从跌近9%收窄至跌0.61%,SK海力士跌幅从6.72%收窄至0.98%。 但英特尔仍跌2.80%,英伟达、台积电ADR、AMD均收绿,光通信的Coherent跌4.83%、Lumentum跌近3%,说明“反转”更多是个股流动性回补,而非板块逻辑修复。
触发盘初抛售的宏观变量,是同日公布的美国9月PPI。美国劳工部数据显示,9月PPI环比涨1.3%(预期0.5%),同比涨6.3%(预期5.3%),分别为2022年3月、2022年12月以来最大涨幅;商品价格环比涨2.6%,能源贡献超80%,服务价格也环比涨0.8%。 叠加前一交易日CPI超预期,市场一度把“美联储继续加息”重新定价为基准情形。据CME美联储观察,10月维持利率不变概率71.8%、加息25基点概率28.2%;到12月累计加息25基点概率升至67.4%。
有意思的是,数据落地后美债收益率不升反降——10年期尾盘跌12.74个基点报5.0580%,2年期跌6.13个基点报4.7382%。 逻辑并不矛盾:通胀确认→加息预期升→但长端利率已提前定价到5%上方,部分资金反而回补国债“卖预期、买事实”;同时高利率压制AI基建现金流,资金顺势轮动到医疗、消费、黄金。当日耐克涨5.21%、家得宝涨4.31%、礼来涨3.55%,金罗斯黄金涨超7%,COMEX黄金涨至4170美元/盎司附近,都是同一笔钱的方向。
AI链的信任危机则集中在CoreWeave。前一日跌15%后,15日盘初再跌近10%,直至黄仁勋公开背书“CoreWeave实力每天都在增强”“英伟达无需提供财务担保”,股价翻红涨近6%。 这句话稳住了算力租赁叙事,但没稳住整个半导体——市场担心的本是“举债建算力—需求靠融资续命”的循环,黄仁勋能缓情绪,换不回估值锚。
往后看,短期有三件事决定延续性。一是10月27—28日美联储议息:中金公司认为“下一次加息未必在10月”,因金融条件已靠美债收益率上行自发收紧;中信证券则倾向12月再加一次。 二是能源价格,PPI里汽油环比涨20.3%、中东航运风险未消,若布油稳在100上方,通胀粘性会持续压制纳指估值。 三是中概能否接棒——金龙指数单日跑赢有避险轮动成分,后续要看京东、美团、小米ADR是否有业绩或南向情绪配合,否则易回吐。