出人意料!黄金走势几乎完美复刻2008年:金融危机要来了吗
国庆期间,金价从历史高位大幅回落,一度跌到了880元的低价,不少消费者趁机采购黄金,尤其是深圳水贝这类黄金批发中心,客流量达到了平时的三到四倍。
然而,很多投资者却对此深感不安,他们研究黄金的价格曲线后发现,近期行情和2008年金融危机前后的金价走势高度重合,市场上对金融危机重演的担忧正在不断升温。
2008年金融危机爆发前后,黄金走出了一段先冲高、再暴跌、随后长期走牛的特殊行情。
在危机发酵的早期,次贷风险慢慢暴露,市场投资者开始担忧美国金融体系的稳定性,天量资金提前涌入黄金避险,金价在2008年3月创下当时的历史高点,突破了1030美元每盎司。
但到了下半年,雷曼兄弟宣告破产,全球金融市场瞬间陷入流动性挤兑,各大机构出现大面积去杠杆的压力,导致股票、原油、大宗商品都在快速下跌。
基金和投行为了回笼资金,抛售一切可以变现的资产,这其中就包括黄金,导致金价快速回落,在短时间内暴跌了三成。
但是,这次下跌并不意味着黄金失去了避险价值,而是整个市场在极度恐慌下,出现了现金为王的极端局面。
等到美联储开启大规模的救市计划,向市场投放海量美元,全球多国央行同步开启降息放水,市场的流动性危机才逐渐缓解。
随后,市场参与者担心大量货币会推高通胀,于是资金重新回流到了黄金市场,让金价从底部迅速回升,走出一轮延续多年的大牛市,在2011年一度冲到了1900美元的高位。
与之相似的是,最近金价也出现了冲高之后的大幅回调,金价的波动曲线和2008年危机爆发前的走势十分接近,引发了投资者的各种担忧。
但是,本轮金价上涨的起点来自地缘的冲突风险和各国央行的购金动作,以及市场对美元走弱的悲观预期,大量资金提前布局黄金,推动金价不断刷新历史新高。
在价格走高后,市场积累了很多投机者,一旦市场情绪出现变化,许多短线资金就会集中离场,导致金价出现快速回撤,形成一波明显的下跌行情。
这种先大涨后暴跌的走势,和2008年危机爆发前的节奏的确有几分相似。但是,推动本次金价回调的底层逻辑和当年完全不同。
事实上,本轮金价下跌是投机资金主动减仓获利退出,并不是金融机构大面积爆仓后被迫抛售资产。同时,在金价回调的过程中,全球各国央行依旧在买入黄金。
综合来看,此次市场的避险情绪更多来自地缘局势的不确定性,而不是银行体系和房地产债务链条出现了系统性风险。
要知道,2008年金融危机的根源,是美国房地产次级贷款泡沫的破裂,当时,金融机构把大量的高风险房贷打包出售,将这类金融衍生品的风险藏进了全球银行体系。
一旦房价下跌,大量次贷违约,金融机构的资产会在短期内大幅缩水,银行之间也会停止拆借,导致全球金融体系的信用链条直接断裂,是系统性的金融崩溃。
相比当年,如今全球银行体系的监管标准早已大幅收紧,各国银行持有更多资本金和流动性储备来抵御风险,大型银行的抗风险能力远高于过去,当年投行破产引爆全球金融体系的场景,很难再次上演。
除此以外,当年危机爆发时,美联储出台的政策相对滞后,直到雷曼倒闭后才开启大规模救市。而现在,各国央行对金融风险的监测预警机制更加完善,一旦市场出现流动性紧张的苗头,政策会迅速做出响应。
另外,当年全球央行的购金规模很低,黄金市场的买方主要是投资机构和个人,现在各国央行不断增持黄金,这种长期配置需求会给金价提供底部支撑,不会出现当年那种无差别抛售的极端行情。
除了以上区别,现在的通胀和利率环境也和当年有所不同,2008年危机爆发前,全球通胀快速冲高,危机爆发后迅速转入通缩,而当下全球通胀正处在回落阶段,各国的货币政策更加谨慎,不会出现当年从高通胀快速滑向通缩的剧烈切换。
黄金是多重因素共同影响的资产,它的价格会受到美元强弱、实际利率、地缘风险、央行购金等多重因素的影响,单一的价格走势无法证明系统性危机即将到来。

目前,全球金融市场的流动性相对稳定,银行信贷运转正常,没有出现大规模债务违约连锁爆发的现象。当然,市场也有一定的潜在风险,很多地区依然存在债务压力和地缘冲突,这些因素会推高黄金的避险需求,让金价维持高波动的状态。
因此,普通投资者不能仅凭价格走势就预判金融危机,更不能盲目重仓黄金,试图押注极端行情。毕竟,剧烈波动的金价会带来极大的投资亏损风险。
2008年的金融危机,其底层病因是全球金融衍生品的无序扩张,以及金融监管的缺位,但这套底层条件在当下已经不复存在。

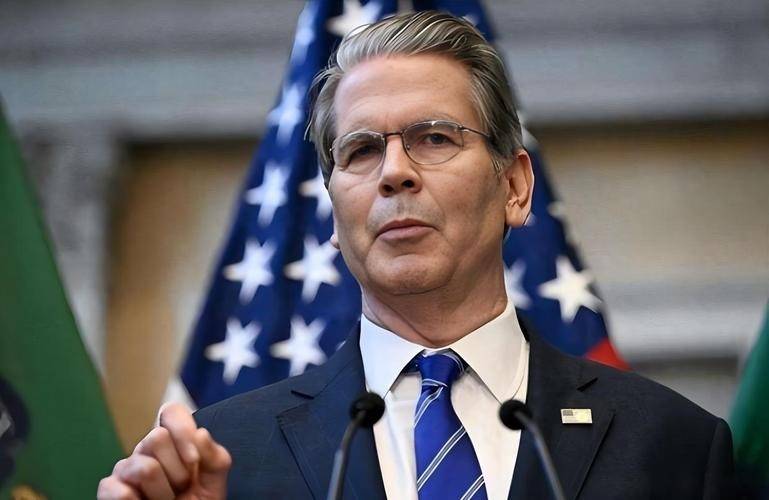
如果想要看懂金价的走势,就要关注美国的通胀情况和就业数据,以及美联储主席沃什的表态。如果美国通胀能够回落,美联储出台降息的消息,那么金价有可能会反弹;如果通胀加剧,美债收益率越来越高,那么金价还会继续震荡。
普通大众面对投资市场的各类危机传言,一定要保持理性判断,任何资产都不存在绝对安全的神话,黄金同样会出现大幅涨跌。
投资者要结合自身的风险承受能力去进行资产配置,千万不能偏听偏信,在网络节奏的影响下盲目操作。