AI硬件“黑色星期一”:美股光通信与存储芯片龙头批量重挫,能源板块续创新高
美股本轮牛市迎来四周年节点之际,市场交出一份分化极致的成绩单。10月12日,三大指数涨跌互现,道指凭借能源股拉动收涨0.38%,纳指与标普500则在AI硬件板块集体跳水的拖累下小幅收跌。光通信与存储芯片龙头批量重挫,部分个股单日跌幅接近10%,而能源板块与油运赛道在地缘冲突助推下续刷历史新高。多空博弈背后,是美债收益率上行、财报季观望情绪与地缘政治风险的三重共振,也宣告本轮AI行情正从普涨期进入深度分化的盈利验证阶段。
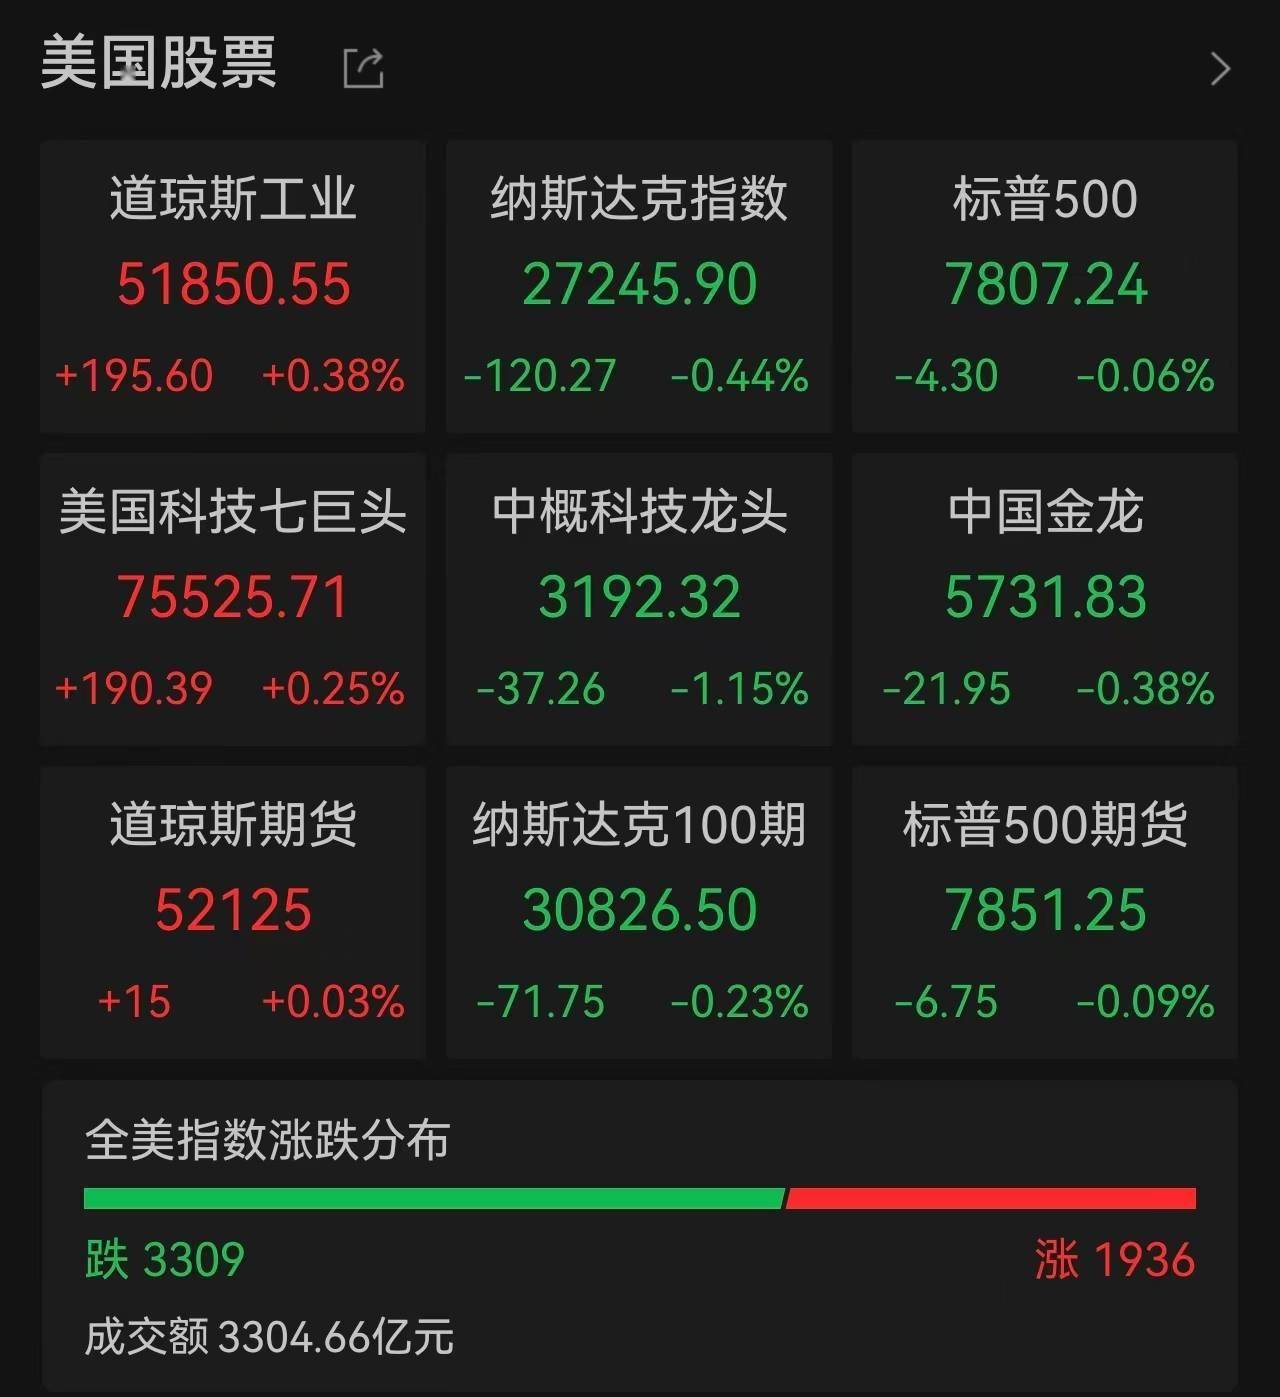
截至收盘,道琼斯工业指数上涨195.60点,涨幅0.38%,报51850.55点;标普500指数下跌4.30点,跌幅0.06%,报7807.24点;纳斯达克综合指数下跌120.27点,跌幅0.44%,报27245.90点。衡量半导体板块整体表现的费城半导体指数收跌2.67%,创下近三个月低位。据Yardeni Research统计,当日正是本轮美股牛市的四周年节点 ——2022年10月12日,标普500指数曾创下3577.03点的阶段性收盘低点。
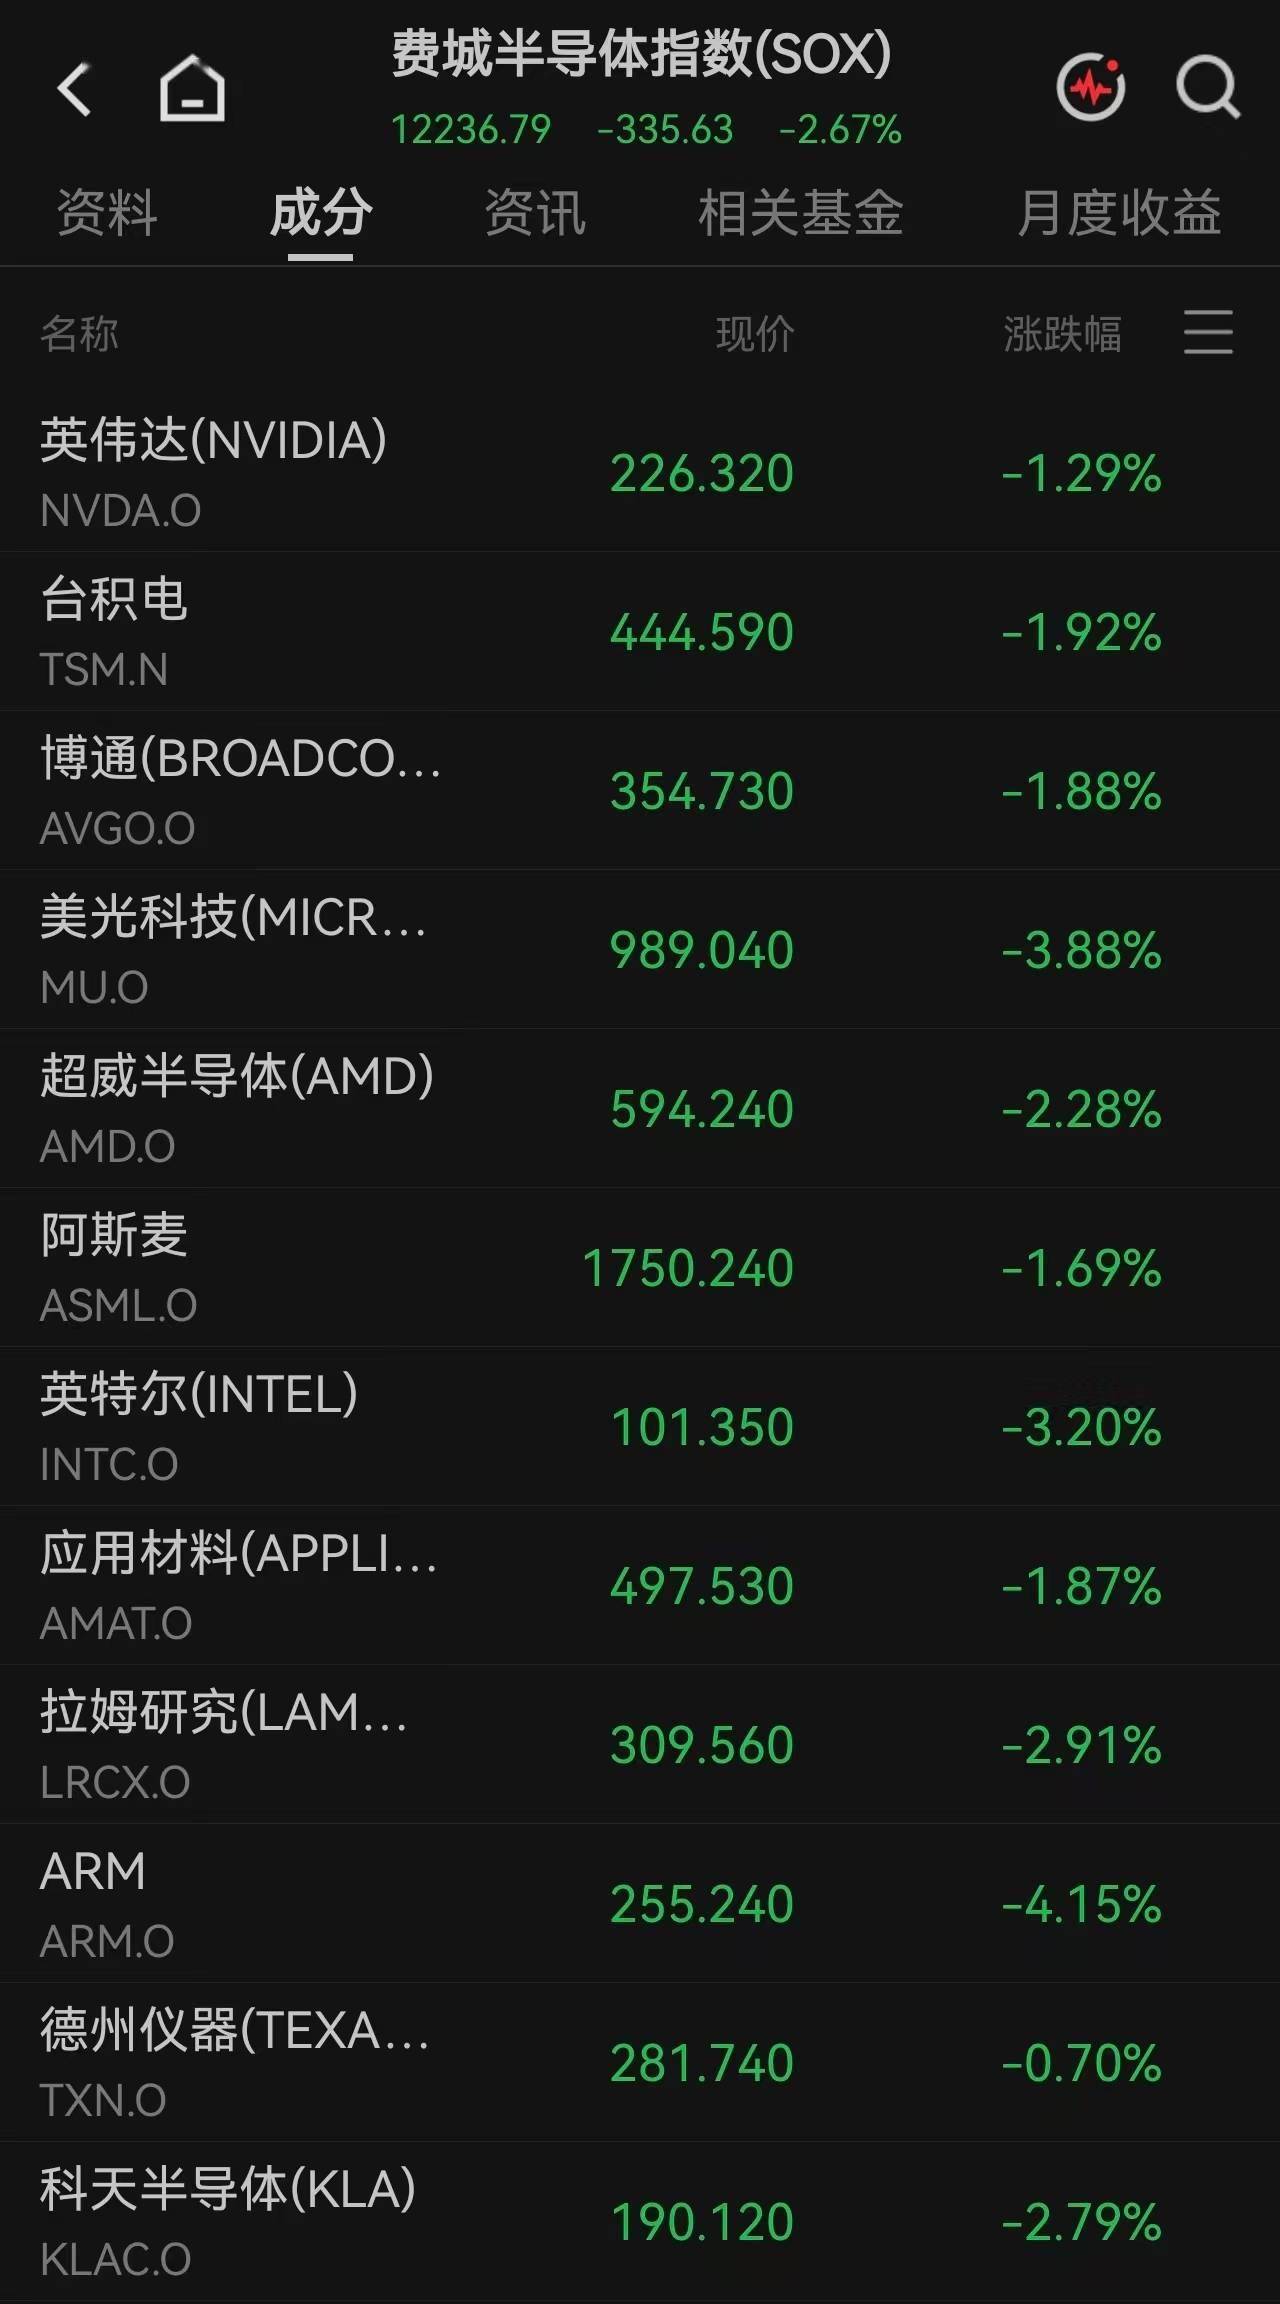
板块层面,AI硬件赛道成为当日最大输家。光通信板块悉数回吐上周五涨幅,Ciena大跌9.95%,Lumentum收跌9.78%,Coherent跌7.87%,康宁跌6.00%。存储芯片板块同步承压,铠侠ADR跌6.35%,闪迪跌5.97%,SK海力士跌4.02%,美光科技跌3.88%。市场普遍将存储板块的调整与长鑫科技宣布4F² DRAM架构研发取得关键进展相关联,担忧全球存储竞争格局生变。科技巨头内部同样走势分化:Meta因推出两款前沿AI模型大涨3.38%;微软公布新一代自研AI芯片Maia 300及大规模部署计划,股价收涨1.14%,总市值重返4万亿美元上方;苹果涨1.29%,谷歌小幅跟涨。另一边,英伟达跌1.29%,博通跌1.88%,台积电跌1.98%,特斯拉跌1.22%,均跑输大盘。
能源板块则成为最强多头。受中东与俄乌局势升级刺激,道富能源行业精选ETF(XLE)再创历史新高,康菲石油涨2.58%,埃克森美孚涨1.89%,雪佛龙涨1.43%。油运板块同步异动,DHT涨6.41%,Tsakos Energy Navigation涨 6.19%,全球航运 ETF(BOAT)续刷历史新高。国际油价同步走强,布伦特原油期货收涨1.84%,报106.65美元/桶;WTI原油期货涨2.06%,报93.74美元/桶。贵金属则承压走弱,COMEX黄金期货跌0.60%,报4165.80美元/盎司。
中概股方面,纳斯达克中国金龙指数收跌0.38%,小米集团ADR跌超 6%,小鹏汽车、京东、百度跌幅超1%;消费板块出现逆势标的,霸王茶姬因小程序推广活动流量爆发,股价涨超6%;宜人智科则因母公司被立案侦查暴跌44%。
这场板块级别的分化,并非偶然的情绪性波动,而是多重因素叠加下的市场逻辑重构。直接触发因素来自AI产业链的预期修正。博通CEO陈福阳与英特尔CEO陈立武周一在新加坡均谈及AI投资回报问题,引发市场对AI资本开支可持续性的担忧。光通信作为AI算力建设的上游核心环节,前期积累了较大涨幅,在情绪敏感期出现集中获利回吐。而存储板块则面临潜在的技术竞争冲击,长鑫科技的架构突破被解读为可能撼动现有海外厂商的定价权与市场份额。
更深层的压力来自宏观面的金融条件收紧。自2月以来,10年期美债收益率已累计攀升120个基点,叠加美元走强与油价高企,市场整体融资成本持续抬升。摩根士丹利首席股票策略师Mike Wilson指出,“债市实质上正在替美联储完成紧缩工作”,当前收益率上行主要由经济增长带来的资本需求推动,而非单纯的通胀预期,因此与典型衰退前周期存在本质区别。这也解释了指数层面平静与个股普遍承压的背离:标普500涨幅高度集中于少数AI核心大盘股,这些公司成长性足以抵御资本成本上升,但多数普通个股已承受利率上行的实际冲击。数据显示,标普500等权重指数自3月以来已跑输市值加权指数6个百分点,市场广度的萎缩已十分明显。
对于后市盈利的判断,机构整体偏乐观但存在分歧。摩根大通策略师米斯拉夫・马泰伊卡认为,“企业盈利将为市场提供支撑”,尽管投资者担心业绩不及预期,但整体乐观态度仍在。据FactSet统计,标普500成分股三季度盈利预计增长29.6%,将是连续第四个季度增速超过25%;LSEG IBES的预测则更为乐观,预计增速可达30.6%。
市场情绪的谨慎已直接体现在交易层面。周一恰逢美国哥伦布日,国债市场休市,美股成交量创下2026年以来新低,显示资金在关键节点前普遍选择观望。美联储政策走向仍是短期市场的核心锚点。克利夫兰联储主席哈马克周一表态称,应 “较快转向更具限制性的货币政策立场”,通胀压力正从AI领域向更广范围扩散。据CME “美联储观察” 工具显示,市场定价美联储10月维持利率不变的概率为79.5%,12月累计加息25个基点的概率达70.3%。
本周市场将迎来两大关键考验,其走向直接决定短期行情方向。一是美国9月CPI与PPI数据,若通胀读数温和,将缓解加息压力,印证 “债市替美联储紧缩” 的逻辑;若通胀超预期,则可能推升12月加息概率,进一步压制科技股估值。二是三季度财报季正式开启,摩根大通、高盛、花旗、富国银行将于周二率先披露业绩,银行股的资产质量与盈利表现将成为观察经济韧性的重要窗口。
站在牛市四周年的节点回望,AI浪潮是本轮行情的核心驱动力。而当下市场正经历从 “流动性驱动估值扩张” 向 “盈利验证业绩兑现” 的切换,AI行情也从全产业链普涨进入分化阶段 —— 具备自研能力、能提升运营效率的龙头公司持续获得溢价,而依赖资本开支拉动的上游硬件环节则面临预期下修的压力。在地缘冲突未平息、利率中枢仍在上移的背景下,财报季的业绩成色,将决定本轮牛市能否走得更远。