风电设备逆势大涨!从腰斩到反弹,这轮行情走到哪了?
今日A股仍是结构性分化格局,科技股偏弱、蓝筹护盘,风电设备板块却逆势活跃。
截至发稿,风电设备板块指数涨约2%,风电整机板块涨幅一度接近3%。
个股上,天顺风能封上10%涨停、封单高达17.33亿元,威力传动、双一科技涨超10%,泰胜风能、海力风电、大金重工跟涨,运达股份、明阳智能、金风科技同步走强。
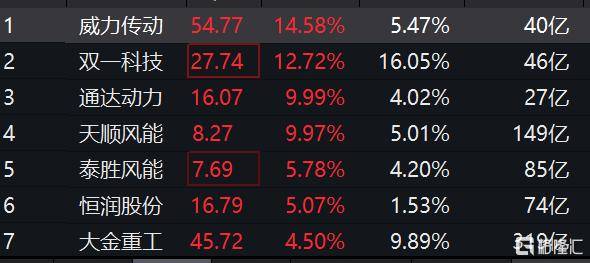
消息面上,市场一度传出“欧盟拟对中国风电塔筒及关键结构件发起反倾销、反补贴调查”,但多家上市风电企业当天澄清为假消息,板块情绪未受挫。
把时间拉长看,风电是今年波动最剧烈的板块之一。
板块指数3月一度冲高至约1823点,此后一路回撤,至9月10日跌至约1271.55点,区间回撤约30.3%。
个股上,金风科技从37.03元最低回落至18.14元,明阳智能从26.90元跌至9.68元,多数标的跌幅过半。近一个月板块低位震荡回升,才有了今天这波涨停潮。
判断这轮行情,关键要分清是“估值驱动”还是“盈利驱动”。
据测算,2024年初至2026年初的上一轮大牛市,板块涨幅中估值(PE)贡献高达326.5%,盈利(EPS)反而是-226.3%,几乎全靠“拔估值”。
今年回调恰好相反:板块EPS仍贡献+10.9%,PE拖累-37.1%,属于典型的“估值消化”而非基本面崩塌。分个股看,金风科技的上涨有真实盈利支撑,明阳智能则主要靠估值硬拉,今年更是“业绩杀+估值杀”的双重打击——上半年归母净利润仅1.11亿元,经营现金流净额恶化至-81.70亿元。
基本面其实并不差。
2026上半年风电设备板块营收1216亿元,同比增长12.1%;1—8月国内风电招标约71.1GW,同比增长15.9%,央国企风机开标规模达105.98GW,同比增长22.86%。
价格端是更关键的信号:8月含塔筒陆上风机中标均价回升至2120元/kW,“低价内卷”逐步缓解,整机盈利拐点临近。
政策端,《可再生能源发展“十五五”规划》明确2030年海上风电累计装机达1亿千瓦以上、“十五五”新增开工约1亿千瓦,较2025年底的47GW有望翻倍。出海则是新增量:国内陆上风机均价约2000元/kW,海外高达3000—7000元/kW、毛利率20%—40%。
但风险同样清晰。
一是海上风电短期仍未放量,前7个月海风招标2.3GW、并网0.8GW,同比均下滑约60%,真正的放量窗口要等到2027年;
二是电价下行压制收益率,山东海风电价已从0.35元/kWh降至0.31元/kWh;
三是现金流分化严重,只有“现金流为正”的企业才有腾挪空间;
四是板块PE约35.86倍,仍明显高于2024年低点约20.5倍,估值消化未必结束,叠加欧盟潜在贸易壁垒风险,追高需谨慎。
整体而言,风电正在从“博弈政策”转向“博弈业绩”,估值牛熊之后,市场开始为真实的订单和盈利定价。
短期看,塔筒、海缆、桩基等出海占比高、订单饱满的环节弹性最大;整机环节则需等待价格企稳传导至毛利率。
围绕有订单、有现金流、有海外份额的龙头布局,比追纯概念标的更稳妥。
上一篇:两油双双跌超2%!WTI原油跌破90美元,泽连斯基称支持“能源停火”
下一篇:没有了