融资、迭代、商业化三线狂奔,AI 大模型军备竞赛白热化
大模型赛道的融资竞速,没人敢踩刹车。
继7月初通过配售新股募资314.10亿港元后,智谱短短两个月时间内又获得约393亿港元(约50亿美元)新融资。
9月13日晚间,港股AI龙头智谱抛出重磅融资方案,以新股配售叠加零息可换股债券的组合方式,拿下393亿港元巨额资金,创下近期国内大模型单体融资规模新高。

根据公告,智谱将以714港元/股的配售价配售2196.5万股新H股。配售股份总数占目前已发行股份数目的4.72%。配售价较智谱9月11日港股收市股价折让9.96%。
同时智谱将发行总金额为人民币201.4亿元的债券,债券为零息债券,且不附带利息。债券可在之后按初始换股价892.5港元/股的价格转换为新H股,较智谱9月11日港股收市股价溢价12.55%。债券可转换的股份数占智谱目前已发行股份数目的5.66%。
这种“折价配股+溢价零息转债”的组合,既通过股权配售快速回笼资金,又凭借溢价转债减少股权稀释压力,零息模式更是大幅降低了短期财务成本。
智谱称,本次融资所得将有约60%用于研发、基础设施和研发人才及相关技术服务;15%用于业务拓展计划、战略投资和潜在并购;25%用于优化资本结构,维持充足流动性。
大模型的烧钱速度比想象中更快。智谱的公告数据显示,今年7月完成的首轮314亿港元配售资金,到9月13日已消耗了109.55亿港元,占净额近35%;1月IPO拿到的49亿港元则全部用完。半年多时间烧掉超过150亿港元,大模型赛道的资金消耗速度可见一斑。
高速烧钱的背后,是AI行业算力部署的刚性需求。智谱在公告中直言,当前市场优质算力资源供给充足、部署窗口期极佳,但算力资源从签约采购到集群上线、落地投产存在固定周期。现阶段提前储备资金,本质是为了匹配公司后续的技术扩张节奏,避免后期出现“技术迭代提速、算力供给掉队”。
翻译成直白的话:趁算力还没涨价,先把钱拿到手、把卡锁定。
密集到近乎激进的融资节奏,背后藏着国产大模型行业最真实的生存法则:当下的AI赛道,已不是单纯比拼模型参数与技术迭代,而是一场拼资金、拼算力、拼续航的持久战。
资本的密集涌入、算力的疯狂囤积、模型的快速迭代、商业化的持续落地,共同构筑起行业的终局竞争。谁能持续拿到低成本资本、铺够算力底座、留住核心人才,谁才能留在顶级牌桌之上。
2026年下半年开始,国内大模型赛道的军备竞赛已彻底进入白热化阶段,几乎所有头部玩家都开启了“融资+迭代”的双线狂奔模式,行业内卷程度前所未有。据IT桔子统计,2026年上半年大模型赛道融资总额达1598.53亿元,拿走整个AI领域超半数资金。
这不是个别公司的激进,而是一条赛道上所有人都在加速。港股赛道上,与智谱齐名的MiniMax在7月火速完成160亿港元融资,同样采用新股配售+零息转债的模式,与智谱形成正面对标。
一级市场更是热度爆棚,月之暗面(Kimi)7月完成35亿美元融资、估值突破350亿美元,随即马不停蹄开启Pre-IPO轮融资,投前估值直冲500亿美元,赴港上市进程压缩至最短6个月。
深耕技术的DeepSeek势头同样迅猛,7至8月启动的新一轮融资谈判中,投前估值飙升至5000亿元人民币,较上一轮直接上涨1500亿元,资本认可度持续走高。
互联网大厂更是全力加码AI赛道,字节跳动近期拿下296亿美元长期贷款,2026年近1600亿元AI预算中,超半数用于AI芯片采购,砸钱力度堪称行业天花板。
阿里巴巴也在8月启动了港股上市以来首次新股配售,成为港交所有史以来最大规模的后续配股融资,目的只有一个——“巩固全球AI领先地位”。
资本疯狂输血的同时,国产大模型的技术迭代速度也进入“极限模式”。7月月之暗面推出2.8万亿参数Kimi K3模型后,行业彻底开启竞速模式,智谱、DeepSeek、阿里、腾讯接连发力,一个月内保持着一周一款旗舰模型的更新频率。
智谱的迭代思路尤为务实,不再一味堆砌参数,而是兼顾性能与性价比。其最新旗舰模型GLM-5.3主打顶尖编程能力与网络安全优势,被业内称作“开源最强编程大模型”。
而后续上线的轻量化模型GLM-5.3-Flash,更是精准踩中行业降本需求,参数精简、定价仅为旗舰版的十分之一。更关键的是,这款模型全程依托国产芯片完成算力支撑,适配国内算力国产化的发展趋势。
智谱创始人唐杰在8月底的业绩电话会上首次公开了GLM-6.0的技术路线:模型将在上一代GLM搭建的环境中训练,形成递归式自我改进闭环,涵盖数据自产、环境自造、基础设施自我优化三个维度。
他把核心难题概括得很直白——“最大的问题是这个模型能自己判断自己什么时候停止、什么时候纠正自己,而不是简单地把模型训练大。”
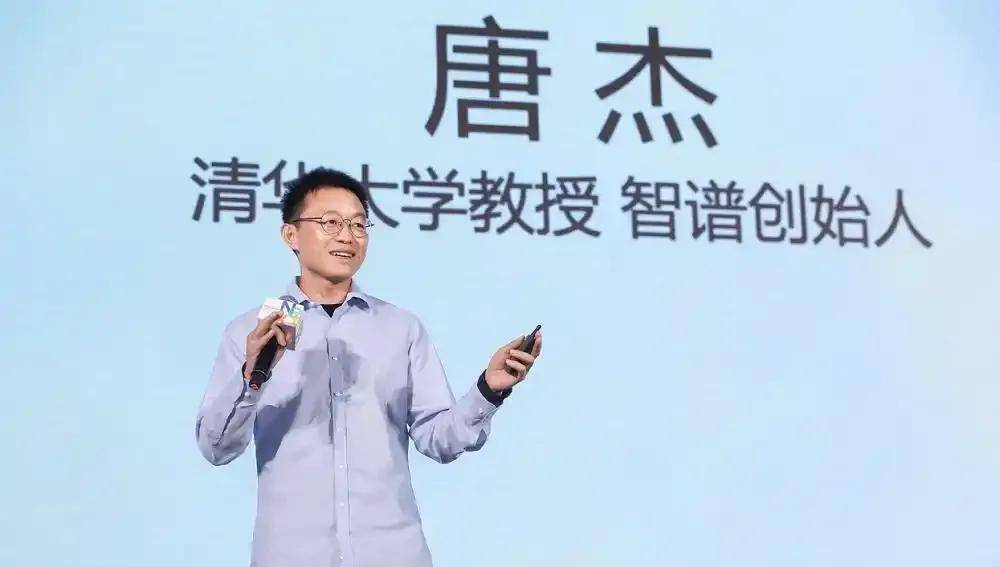
唐杰在业绩会上坦言,智谱当前的收入水平大致相当于Anthropic在2025年3月的状态,“还落后大概17个月,但已经从24个月的差距缩短了7个月”。
这个追赶速度能否持续,取决于两个变量:钱够不够烧,以及算力跟不跟得上。前者的答案刚刚给出了——393亿港元。后者的挑战或许更大:2026年国产AI芯片需求约400万颗,实际交付约300万颗,百万级的产能缺口短期难以弥合。
高速扩张的背后,持续亏损仍是头部大模型厂商的常态,智谱也未能例外。财报显示,智谱2026年上半年营收9.54亿元,同比暴涨399.7%,增长势头十分亮眼,但同期仍亏损20.72亿元,仅小幅收窄12.1%。
不过值得关注的是,智谱商业化落地进度超预期,8月年度经常性收入(ARR)已突破16亿美元,折合人民币约108亿元,商业化变现能力正在快速成型。
一边持续亏损、一边疯狂融资、一边加速商业化,这看似矛盾的状态,正是当下AI头部企业的真实写照。大模型本身就是重投入、长周期的产业,前期海量的算力采购、人才招募、技术研发投入,注定无法短期盈利,持续的资本输血是活下去、跑赢对手的核心底气。
值得一提的是,手握充沛现金流的智谱,并未止步于港股市场,仍在冲刺科创板上市。目前智谱科创板IPO辅导工作已全部完成,一旦后续登陆科创板,将实现“A+H”双资本平台布局,既能进一步拓宽融资渠道,也能为后续技术研发、产业扩张提供更充足的资本支撑。
毕竟巨额融资不是终点,而是新的起点。未来能够站稳脚跟的企业,必然是既能扛得住长期烧钱压力,又能实现技术持续迭代、高效商业化落地的硬核玩家。
上一篇:芯界光核获天使轮融资