中国资产下跌,英伟达跌超2%,黄金白银重挫!美联储纪要,释放加息信号
11月18日,美国三大股指收盘涨跌不一,道指跌1.11%报50198.17点,标普500指数跌0.23%报7323.63点,纳指涨0.42%报24429.88点。
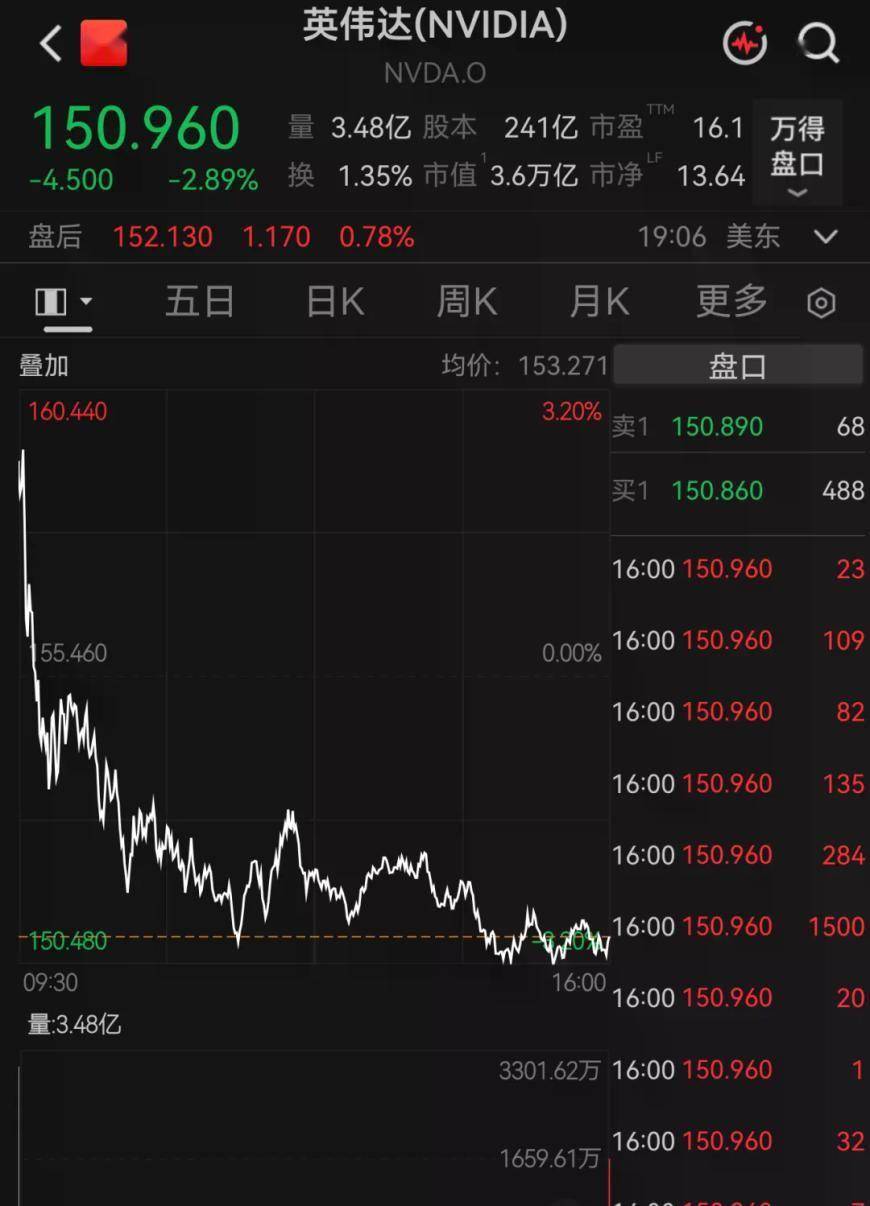
美股大型科技股多数收涨,万得美国科技七巨头指数涨0.22%。个股方面,亚马逊涨超3%,特斯拉、谷歌、微软、苹果小幅上涨,Meta小幅下跌,英伟达股价跌超2%。
半导体股涨跌不一,费城半导体指数涨0.1%。超威半导体涨超5%,博通涨超3%,ARM、英特尔小幅下跌,高通跌超4%。
中概股多数收跌,纳斯达克中国金龙指数跌1.35%。热门中概股方面,亚玛芬体育涨超2%,BOSS直聘涨超1%,新东方涨超1%,携程集团跌超1%,腾讯音乐跌超1%,华住集团跌超2%。
国际油价18日显著下跌。截至当天收盘,纽约商品交易所12月交货的轻质原油期货价格下跌2.75美元,收于每桶83.26美元,跌幅为3.2%;1月交货的伦敦布伦特原油期货价格下跌1.19美元,收于每桶91.95美元,跌幅为1.28%。
尽管海湾地区紧张局势有所升级,但市场对美联储进一步加息和美元走强预期持续对贵金属构成压力,黄金和白银价格18日大幅下跌。
当日纽约商品交易所12月黄金期价跌破每盎司3800美元关口,跌幅超过3%,为2025年9月以来最低水平。12月白银期价一度跌破每盎司45美元,跌幅超过5%。
美联储公布的10月货币政策会议纪要释放鹰派信号:几乎所有与会官员都认为,美联储未来仍需进一步加息,以确保通胀及时回归目标2%;虽然10月会议以10票支持、2票反对决定维持利率不变,但支持当时就加息的官员人数可能超过投票结果显示的两人。
与会者认为,通胀仍然过高,几乎没有明显消退迹象,现有货币政策立场不够紧缩。其中少数人警告,进一步推迟行动可能导致高通胀固化,或者迫使美联储未来采取幅度更大、对经济冲击更强的紧缩措施。
对于未来政策路径,纪要显示,“关于未来几个月的货币政策前景,几乎所有与会者都认为,基于他们对通胀和劳动力市场的基准预测,为了确保通胀能及时回归至2%的目标水平,进一步上调联邦基金利率目标区间可能是适宜的,这与9月发布的‘经济预测摘要’基本一致。”
来源:国际金融报