9月23日:俄罗斯天然气出口供应突然要价直接翻倍,中国转身就迅速与美国签下了能源采购大单
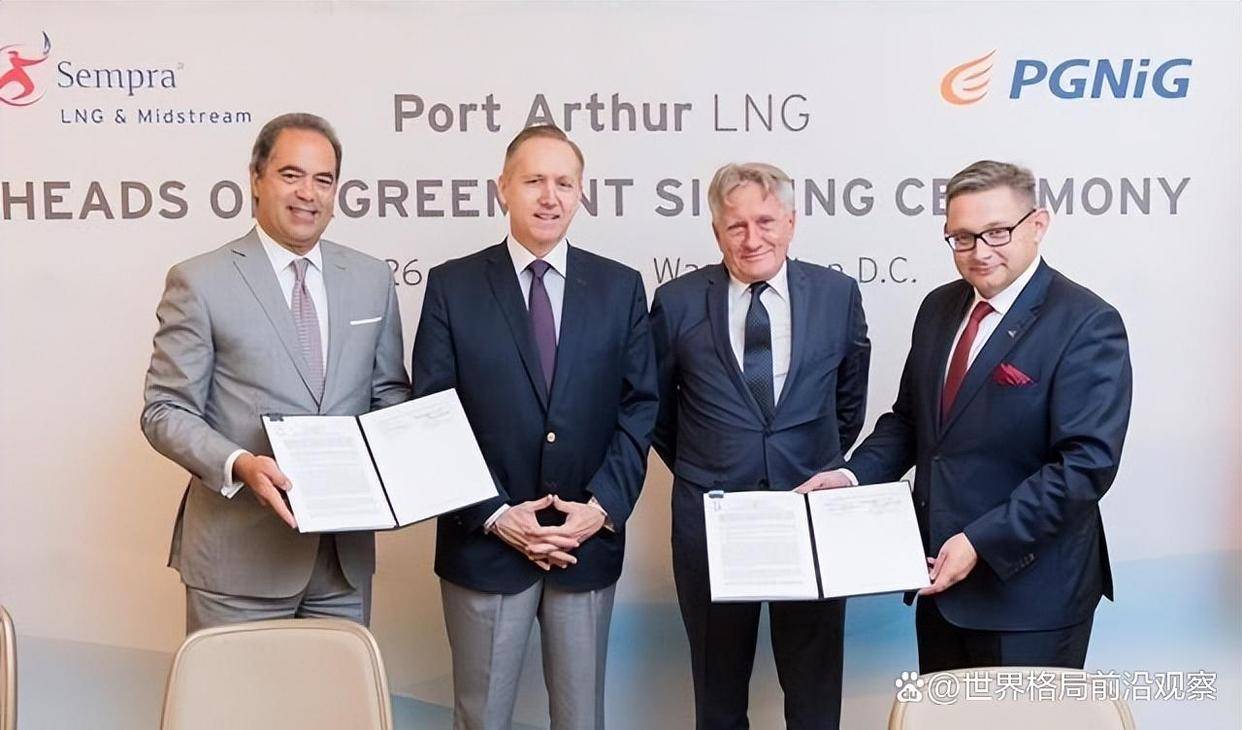
9月14日,中国燃气旗下的中燃宏大能源贸易公司跟美国Venture Global的CP2子公司签了一份液化天然气购销协议。
每年50万吨,连供20年,从2030年开始交货。
算总账,一千万吨。
这个数字放在中国每年接近七千万吨的LNG进口盘子里,连零头都算不上。
但签合同的时机,比合同本身有意思得多。
就在五天前,9月9日,南华早报捅出一条消息:中俄关于“西伯利亚力量2号”管道的谈判已经停摆,原因只有四个字——“价格上没有进展”。
这条管道设计年输气量五百亿立方米,从西伯利亚的亚马尔气田出发,穿过蒙古,直插中国北方。
从2006年签第一份备忘录算起,这件事已经谈了快二十年。
普京在8月31日的上合组织比什凯克峰会上当面跟中方谈了一次,会后官方公报里连“天然气”三个字都没提。
一边是谈了二十年的管道还在原地打转,一边是跟美国人签了一份五年后才开始执行的合同。
这两件事摆在一起看,意思就很清楚了。
01
先看价格。
这是所有问题的根子。
中方的出价是每千立方米五十美元左右,对标的是俄罗斯国内享受财政补贴的民用气价。
往后退一步,最多接受俄罗斯国内工业用气的价格,大约一百二到一百三十美元。
俄方的要价呢?
咬住“西伯利亚力量1号”管道的价格不松口,每千立方米两百五到两百六十美元。
中间差了整整五倍。
俄罗斯的算盘不难理解。
乌克兰战争之前,俄气卖给欧洲的价格超过每千立方米四百二十美元。
战争一打,欧洲市场塌了。
2025年俄气对欧输气量暴跌到一百八十亿立方米,只有战前每年一千八百亿立方米的零头。
普京需要找到替代市场,中国是最大的那个。
但俄罗斯不想以“清仓价”卖,它还想拿“西伯利亚力量1号”的价格当锚点——那个价格已经是给中国的“友情价”了,比卖欧洲便宜了将近四成。
问题是,俄罗斯觉得那是友情价,中国觉得那还是贵。
管道气这个东西有个特点:管道一旦铺好,卖家就你一家,买家也就我一家。
俄罗斯急着找替代欧洲的市场,中国反而不那么急。
2025年中国天然气消费量同比增长只有百分之一点九,比前一年的增速掉了五点四个百分点。
胃口没那么猛了,议价的底气自然就足。
俄罗斯能源部长齐维列夫在东方经济论坛上说项目“正处于转入建设的最后阶段”。
但俄罗斯分析机构“向量资本”数了一下,从2022年初到现在,俄罗斯官员说“即将签合同”已经说了至少十次。
2022年9月普京说主要参数包括价格条件都已谈妥,2023年3月时任能源部长诺瓦克说年底前签约。
年底过了,合同没来。
02
再看中国这边签的那份合同。
中国燃气跟Venture Global签的这份协议,采用的是一种叫做“离岸交付”的模式,英文缩写FOB。
这个模式的关键不在于气从哪里来,而在于气到了买家手里之后往哪里去。
如果用的是“到岸交付”模式,卖家负责把气运到买家指定的港口,买家只能自己用。
但FOB模式不一样——买家自己安排运输船,气装船之后,想运回国内就运回国内,想转手卖到别的市场就卖到别的市场。
中国企业在这一点上已经玩得很熟练了。
2025年2月中国对美国LNG加征15%的关税之后,美国气基本上就不往中国运了。
但中国公司手里的长期合同还在。
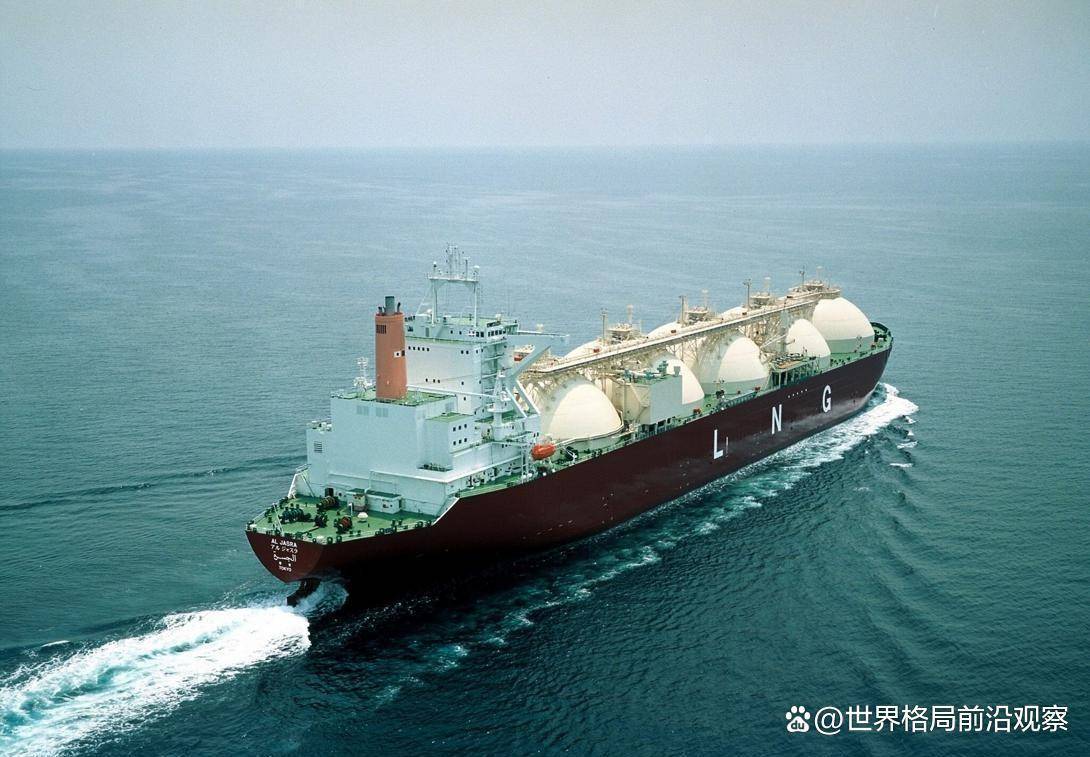
中石油从2025年2月到2026年2月,一共接了27船从美国装出来的LNG,其中23船直接运去了欧洲,两船去了巴西,两船去了孟加拉国。
一船气都没进中国,但中国公司赚了转售的差价。
美国的气从路易斯安那的码头装船,跨过大西洋,卸在了欧洲的接收站。
这就是FOB模式的价值。
你不需要真的用那批气,但你需要手里有那批气。
03
那Venture Global为什么愿意签这份合同?
这家公司是美国LNG出口领域的一个“异类”。
跟切尼尔能源这种老牌出口商不同,Venture Global的商业模式更激进——它在路易斯安那州同时推进多个液化项目,Plaquemines工厂2024年12月就开始商业化运营了,设计年产能两千万吨。
它需要的是长期客户来锁定项目融资和现金流。
中国石化在2021年就跟Venture Global的Plaquemines项目签了每年四百万吨的20年长约。
中国燃气在2023年又签了两份20年协议,分别对应Plaquemines和CP2项目,各每年一百万吨。
加上这次新签的五十万吨,中国燃气跟Venture Global的长期采购承诺合计到了每年两百五十万吨。

对中国企业来说,Venture Global的合同有个特殊之处:它的定价跟美国亨利港基准价挂钩,再加一笔固定的液化费用。
亨利港是美国国内的天然气交易价格,长期处于低位,跟亚洲现货LNG价格和欧洲TTF价格是两套体系。
挂钩亨利港意味着,中国买家拿到的是一个跟美国国内供需挂钩的成本结构,而不是跟亚洲或欧洲的紧张程度挂钩。
这笔账算下来,比俄罗斯要的管道气价格有竞争力。
04
全球LNG市场的结构也在帮买家的忙。
多家机构预测,2026年全球将有至少三千五百万吨/年的新增LNG产能投入运营,主要来自美国和卡塔尔。
全球LNG供应量预计达到四亿六千万到四亿八千四百万吨,年增长率可能高达百分之十。
国际能源署预计,2025到2030年间,在建和已作出最终投资决策的项目,每年将有近三千亿立方米的新增产能投入运营。
供应在猛涨,需求增速在放缓。
路透社的预测是,2026年亚洲现货LNG均价在每百万英热单位9.9到12.45美元之间,欧洲TTF基准价格预计降到9.5到9.74美元,低于2025年14.2美元的均价。
高盛把2026年亨利港天然气价格预测下调到了每百万英热单位3.75美元。
市场在从卖方市场往买方市场转。
这时候手里捏着长期合同、有多个供应来源、还能自由转售的买家,就是最有议价权的那个人。
05
俄罗斯当然知道这一点。
它在尝试把气卖到别的地方。
印度跟俄罗斯已经在谈恢复直接LNG销售,这将是乌克兰战争爆发以来的第一次。
但印度的顾虑不少——俄罗斯大部分“合规”的LNG量已经承诺给了欧洲,能拿出来给印度的并不多。
而且印度对制裁风险很敏感,毕竟它的能源进口体系跟美元体系绑得太深。
另一条路是增加对中国的管道气出口。
诺瓦克说2026年俄罗斯计划向中国输送五百亿立方米天然气,比2025年的三百八十亿立方米多出三成。
但这些增量主要靠“西伯利亚力量1号”和远东管道,而不是那条还没开工的2号。
换句话说,俄罗斯手里能立即增加对华出口的通道有限。
2号管道是最大的增量来源,也是谈判桌上最大的筹码。
但这条管道要穿过蒙古,建设周期以年计,等它建好,全球LNG的买方市场格局可能已经彻底定型了。
06
回到那份50万吨的合同。
它的体量确实不大。
中国已经跟美国供应商签了超过二十份长期LNG合同,总量大约每年两千七百一十万吨。
彭博的估算是,中国现有的美国气合同加起来,按长期价格折算大约值六十亿美元。
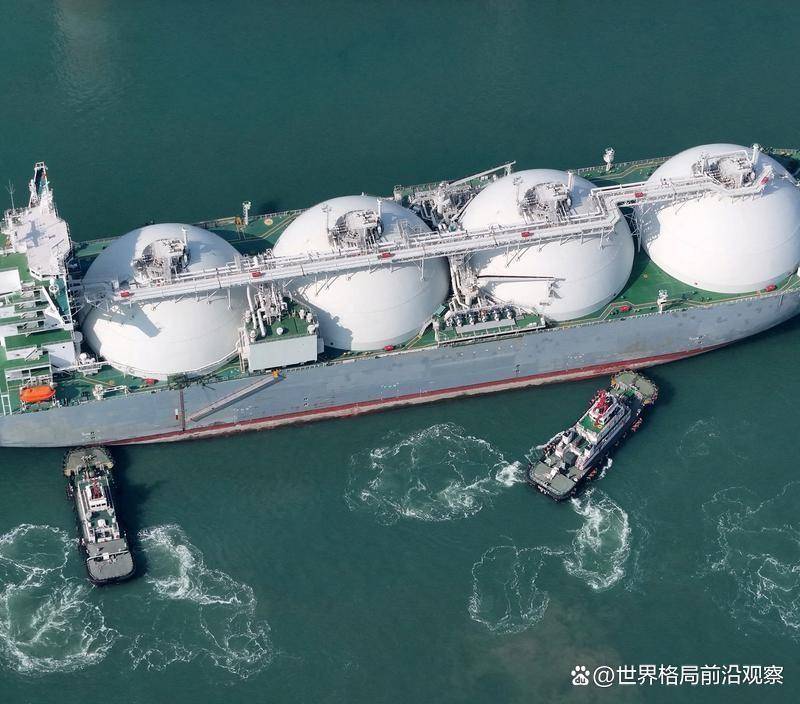
这些合同里的大部分气,在过去一年多里并没有运到中国。
它们被转卖到了欧洲、巴西、孟加拉国。
中国的LNG进口商在扮演一个中间商的角色:从美国拿货,转手卖给更需要的人。
但合同本身的价值不在于气最终去了哪里。
它的价值在于,中国手里有一张牌。
如果哪天想用美国的气,可以拿过来用。
如果不想用,可以转手卖掉。
如果哪天俄罗斯的价格松动了,也可以调整采购节奏。
选择权在自己手里,谈判桌上就不慌。
07
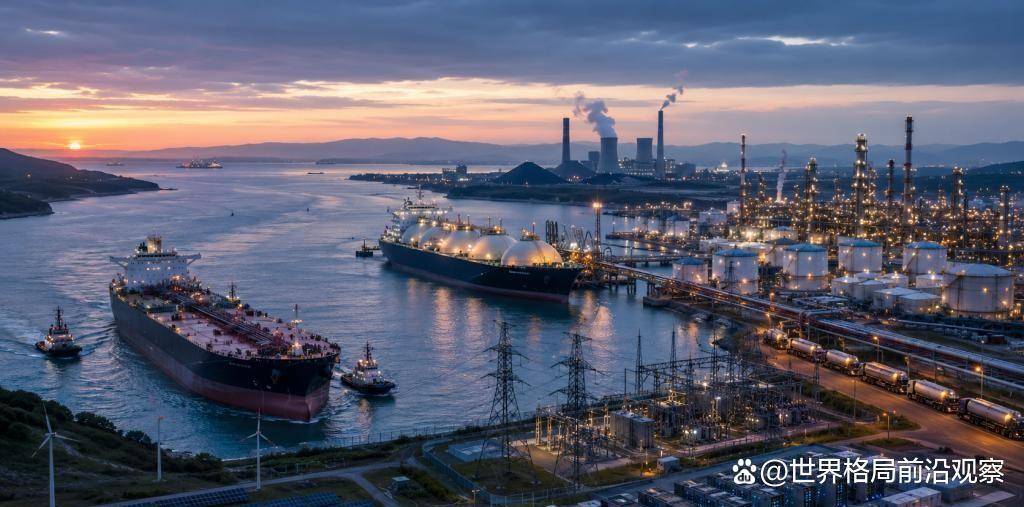
俄方把“西伯利亚力量2号”改名叫“贝加尔力量”。
改了名字,但价格分歧没有变。
中方出价五十到一百三十美元,俄方要两百五到两百六十美元。
中间那道沟,不是改个名字就能填上的。
中国没有说“不买俄罗斯的气”。
实际上,中国从俄罗斯进口的LNG在2026年6月同比暴增了将近一倍,俄罗斯一度成为中国第二大LNG来源国。
“西伯利亚力量1号”的输气量也在增加。
中国在买俄罗斯的气,只是不愿意以俄罗斯想要的价格、在俄罗斯想要的时间表上,锁定一条要谈几十年的管道。
与此同时,中国的LNG接收站还在建,接收能力还在扩。
手里的牌越多,坐下来谈的时候越不着急。
俄罗斯急着卖,中国不那么急着买。
这个不对称,就是谈判桌上最值钱的东西。