9.21日:加税逼迫中国停买俄油?美媒说出大实话:一旦断供,美国就会先崩溃
美国9月18日签署对俄伊新制裁法,允许对买俄油气的第三国加最高100%次级关税。中东霍尔木兹、曼德本就承压,若逼中国停俄油,全球现货重估供应,美国油价与通胀会先接到传导压力。
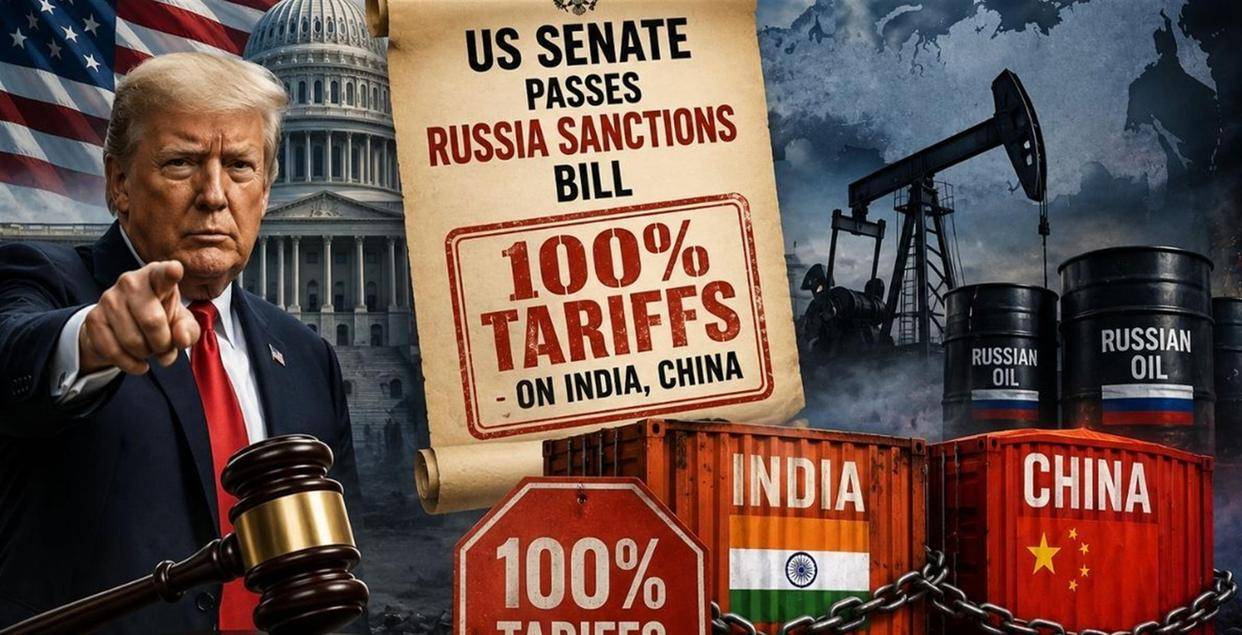
9月16日众院通过、8月参院已过,特朗普9月18日将《2026年林赛·格雷厄姆制裁俄罗斯和伊朗法案》签成法。条文授权对进口俄石油或天然气的主要第三国加征最高100%所谓次级关税,对象不点名,但国会辩论与美媒解读主要指向中、印等大额买家。
商务部9月19日回应,反对缺乏联合国授权和国际法依据的单边制裁,反对以涉及第三方为由搞次级制裁,中方按平等互利开展正常经贸,不受第三方干扰和胁迫,保留采取必要措施的权利。
中国买俄油不是短期凑便宜。海关数据,2026年前7个月从俄进口原油6643.3万吨,同比增14.9%,金额381.78亿美元,同比增28.8%;7月单月915.3万吨、50.36亿美元,量同比增5.2%。
Kpler口径,8月中国海运俄油预估约125万桶/日,低于7月142.3万桶/日;其中来自俄欧洲港口的货物占海运俄油31%,6月为22%。远东ESPO、欧洲港乌拉尔、管道货源并行,买方不是在单一港口押注。
中东这块不能只按“海峡断了”写。美以对伊动武后,霍尔木兹通行受影响,部分沙特原油改走东西向管道到红海延布;曼德又承接替代通行。EIA数据,曼德一季度原油通行560万桶/日,二季度升至810万桶/日,约占全球供应8%。
9月上旬曼德通行波动很大。中新报道,10日15时前仅6艘船通过,9日30艘、8日26艘、7日29艘;胡塞声明仅针对沙特船只,但整体通航量已下降。霍尔木兹侧,Kpler船舶5日移动均值一度到13艘左右,美国方面另称协助通行下原油出口7日均近900万桶,两边统计口径差很多。
沙特也在改道。8月埃及西迪基里尔原油日均出口约230万桶,较7月翻倍以上,Kpler认为其中多数为沙特货,目的是同时绕开霍尔木兹与曼德压力。
这时候若用100%次级关税逼中国停俄油,传导不是“俄罗斯少赚钱”一件事。
中国前7个月俄油6643.3万吨,按全年节奏是千万级吨量、日常数百万桶/日级别。停掉后要么换中东、西非、南美现货,要么动库存、降出口。中东现货本身因霍尔木兹、曼德不确定而溢价,中国回去竞买,运费、保险、到岸贴水会一起重估。
中国没在冲突后追高抢货。美联社引EIA估算,截至2025年底中国战略与商业原油库存约14亿桶;2026年二季度日均进口约810万桶,比一季度少近400万桶、降幅约32%。路透测算8月中国炼厂加工量比进口加国内产量高约64万桶/日,差额主要靠库存补。
二季度降采购,等于把部分国际现货需求让出来,缓解欧洲、北美在中东短缺时的竞价压力。若因次级关税被迫改变来源结构,这部分“不抢货”的缓冲会减弱。
储备不是无限。业界对战略储备精确桶数没有统一官方逐周披露,环球引业界估算战略部分约5亿至超10亿桶,若加商业与成品油库存更大;EIA约14亿桶是战略加商业合计口径。
国内还有陆上替代。中俄、中哈、中缅管道不走霍尔木兹;俄油既有远东港口也有欧洲港,8月欧洲港占海运31%说明采购半径在往西扩。真被次级关税限制,短期缺口可用管道、库存、南美和西非对冲,但成本会高于继续按现行俄油合同采购。
对美国来说,次级关税若落到中国实体或中国输美商品,反作用有两层。
一层是能源价格。中东有效供应已经打折,中国若减少俄油、增加海运竞买,布伦特与迪拜价差、亚洲柴油裂差都会受拉动。美国汽柴油零售虽受WTI影响,但全球基准互通,进口成本会跟涨。
另一层是贸易反制。商务部已明确保留必要措施权利;若100%关税叠加原有301、反倾销等,中美商品关税进一步分层,出口链和进口消费品价格都会受影响。共和党内也有顾虑,二级关税名义打俄油,实际可能推高美国输入性物价。
法案给的是“允许”“最高”,不是自动全员100%。名单、执行商品、是否只打涉俄结算实体,都留总统裁量。CSIS等解读也把它看作谈判工具多于即时全面执行令。
印度同样是俄油大额买家,法案若只盯中国,执行逻辑不对称;若同时打中印,全球俄油转向、折扣重定、影子船队扩张,西方对俄收入管控效果会打折,油价风险反而上行。
8月中国海运俄油中欧洲港占31%,说明部分原流向印度偏好市场的乌拉尔类货物正在向东调。若美国高压,印度不一定同步停买,俄油可能重新分配而非消失,二级关税的“断供”目标会打折扣。
中东若在秋季维持霍尔木兹低位、曼德偶发封锁,全球边际供应靠三条补:OPEC增产、美国页岩、消费国放储。美国SPR若处于低位,放储空间不如过去;中国用库存是民营商业加国家战略双层,调用节奏更灵活但不宜长期净消耗。
所以更可写的不是“美国先崩溃”,而是“次级关税改变中国买油结构,中东风险没有被消除,反而通过现货、运费、成品油出口三个口子回传油价”。
中国如果因制裁限成品油出口保国内,亚洲柴油、航煤会更紧;如果继续用俄油转储备、维持炼化,全球现货恐慌会小一些。美媒算过,中国二季度少买近400万桶/日,对平抑国际竞价有直接作用。
9月这事的最新变化是:法案已签成法,但执行细则未出;中东曼德10日仅6艘通行、霍尔木兹船舶均值低位;中国前7个月俄油量价齐增、二季度靠库存压进口。三组数据放一起,次级关税不是单点制裁,而是把俄油、中东通航、中国储备和美国通胀绑在同一条链上。
上一篇:机构展望 | A股反弹窗口有望延续 三季报或是下一个关键时点
下一篇:没有了